⚡ MOSO Flash Insights — Snapshot Thị Trường 2026
* Sự kiện / Tiêu điểm chính: Dư nợ cho vay kinh doanh bất động sản toàn hệ thống ngân hàng vượt 2,5 triệu tỷ đồng trong nửa đầu 2026.
* Dữ liệu / Số liệu biến động: Tăng trưởng 25% so với đầu năm; riêng nhóm VPBank, SHB, Techcombank, MB chiếm gần 900.000 tỷ đồng, tương đương 36% toàn ngành.
* Tác động trực tiếp: Nguồn vốn tăng mạnh tác động đến thanh khoản thị trường nhà đất và tiêu chuẩn xét duyệt tín dụng ở các phân khúc khác nhau.
* Khuyến nghị hành động từ MOSO: Nhà đầu tư nên rà soát kỹ pháp lý, ưu tiên dự án đáp ứng chuẩn vốn hiện hành; người mua ở thực tiếp cận nguồn vay phải so sánh kỹ điều kiện giữa các ngân hàng, hạn chế rủi ro 'bẫy lãi suất'.
Bối cảnh & Diễn biến mới nhất về tín dụng bất động sản 2026
Nửa đầu năm 2026, hệ thống ngân hàng Việt Nam ghi nhận dư nợ cho vay kinh doanh bất động sản đạt trên 2,5 triệu tỷ đồng, tăng gần 25% so với đầu năm, theo dữ liệu tổng hợp từ MOSO và các báo cáo ngành. Báo cáo thị trường BĐS mới nhất của MOSO cũng nhấn mạnh, tốc độ này gấp đôi so với các lĩnh vực thương mại, sản xuất. Sự gia tăng nhanh chóng nguồn vốn tín dụng được hỗ trợ bởi các chính sách thúc đẩy đầu tư công, đồng thời mở ra cuộc đua mới về điều kiện cấp vốn giữa các nhà băng lớn.
Tín dụng bất động sản là gì?
Tín dụng bất động sản là các khoản vay trung và dài hạn do ngân hàng và tổ chức tài chính cấp cho các doanh nghiệp và cá nhân nhằm mục đích đầu tư, kinh doanh, xây dựng hoặc mua bán nhà đất. Đặc trưng của loại tín dụng này là giá trị khoản vay lớn, rủi ro cao, phụ thuộc vào biến động thị trường và tiêu chuẩn pháp lý dự án.
Phân tích dữ liệu cho vay: Phân hóa dòng vốn và tốc độ tăng trưởng
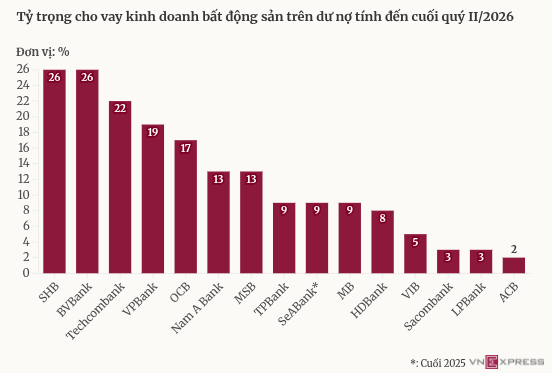
VPBank dẫn đầu toàn hệ thống với 296.000 tỷ đồng dư nợ bất động sản, tiếp theo là SHB và Techcombank cùng trên 200.000 tỷ đồng, MB với 167.000 tỷ đồng. Tổng cộng 4 ngân hàng này chiếm gần 36% dư nợ tín dụng bất động sản toàn ngành—một tỷ trọng rất lớn có thể tác động xoay chuyển các phân khúc thị trường mua bán nhà đất, bán căn hộ chung cư.
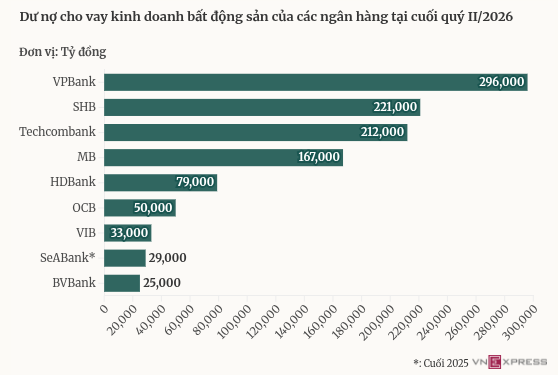
Tuy nhiên, mức tăng trưởng dư nợ có sự phân hóa rõ nét. VPBank tăng vượt trội 42%, MB tăng 38%, trong khi Techcombank và SHB chỉ đạt mức 2,6% và 8%, xuất phát từ chủ trương tái cơ cấu danh mục, ưu tiên vốn cho những lĩnh vực bền vững hơn.
Các ngân hàng vốn nhỏ hơn như VIB và TPBank lại bứt tốc mạnh mẽ, lần lượt tăng dư nợ bất động sản tới 58% và 55%, cho thấy dòng vốn đang dần dịch chuyển, mở rộng tới nhiều ngân hàng thay vì tập trung quanh các tên tuổi lớn. Điều này dự báo môi trường cạnh tranh sẽ ngày một khốc liệt, đồng thời chất lượng tín dụng phải kiểm soát chặt chẽ hơn.
Ngân hàng | Dư nợ BĐS 6T2026 (tỷ đồng) | Tỷ trọng/tổng dư nợ (%) | Tăng trưởng so đầu năm (%) |
|---|
VPBank | 296.000 | 19 | 42 |
SHB | ~210.000 | 26,4 | 8 |
Techcombank | ~200.000 | 22 | 2,6 |
MB | 167.000 | --- | 38 |
VIB | --- | --- | 58 |
TPBank | --- | --- | 55 |
OCB | --- | --- | 32 |
Sở giao dịch ngân hàng tại TP.HCM náo nhiệt, phản ánh hoạt động tín dụng mạnh mẽ
Ma trận tác động: Thuận lợi, rủi ro và khuyến nghị cho từng nhóm đối tượng
Nhóm đối tượng | Thuận lợi | Rủi ro | Khuyến nghị hành động |
|---|
Người mua ở thực | Dễ tiếp cận vốn, nhiều gói ưu đãi | 'Bẫy lãi suất' khi hết ưu đãi, tiêu chí xét duyệt ngày một khắt khe | Chọn sản phẩm đã hoàn thành, pháp lý rõ ràng, đối chiếu gói vay giữa nhiều ngân hàng |
Nhà đầu tư | Có cơ hội tận dụng đòn bẩy tài chính giai đoạn đầu sóng | Đòn bẩy cao, nguy cơ thanh khoản kém nếu thị trường đảo chiều | Phân kỳ dòng tiền hợp lý, ưu tiên dự án có tiến độ thực, tránh chạy theo nóng |
Chủ nhà/chủ đất | Giá bán có thể hồi phục nhờ thanh khoản tốt | Bị ép giá nếu đầu cơ bị siết tín dụng đột ngột | Cần tham khảo định giá & cầm cố BĐS trước khi giao dịch lớn, nắm bắt kịp xu hướng |
Đường phố, dự án BĐS tại các đô thị lớn vắng bóng người, tạo hình ảnh đối lập với tín dụng tăng
Tác động thực địa: Cơ hội mở rộng dư địa tín dụng & thách thức chất lượng vốn
Dòng vốn kinh doanh bất động sản tăng nhanh nhất tại các ngân hàng đồng hành cùng các chủ đầu tư lớn như Vingroup, Sun Group, Masterise. Tuy nhiên, theo khảo sát của MOSO năm 2026, hầu hết đại dự án trọng điểm chỉ mới phát sinh dư nợ ở mức khiêm tốn, nhiều ngân hàng lớn vẫn dè dặt cấp vốn do lo ngại chuẩn tín dụng, pháp lý dự án, và bối cảnh dòng tiền toàn ngành chịu áp lực từ kiểm soát rủi ro hệ thống.
Đặc biệt, Nghị quyết 258 Quốc hội về cơ chế đặc thù cho Hà Nội, đề xuất nâng room tín dụng, hoặc loại dư nợ cho một số tập đoàn BĐS lớn khỏi chỉ tiêu tăng trưởng hàng năm, đang tạo ra áp lực cân bằng lợi ích phát triển và an toàn hệ thống tín dụng. Dù ngân hàng thông báo sẵn sàng giải ngân cho các dự án đáp ứng tiêu chuẩn, thực tế, việc thẩm định ngày càng nghiêm ngặt kéo dài quá trình xét duyệt, nhất là ở các phân khu vực đô thị như bán nhà Quận 7 TP.HCM, bán nhà Quận 8 TP.HCM, nơi quy hoạch và kiểm tra lộ giới ảnh hưởng mạnh đến khả năng thế chấp.
Cảnh giao dịch nhà đất ở một xã ven đô, nhấn mạnh yếu tố pháp lý và hồ sơ thế chấp
Phân tích Chuyên gia MOSO: Xu hướng tín dụng 2026 & cảnh báo thực địa
Dự báo ngắn hạn (3-6 tháng): Dòng tín dụng vẫn ưu tiên phân khúc nhà ở thực, căn hộ hoàn thiện, dự án được ngân hàng thẩm định kỹ. Đối với nhà đất riêng lẻ, đặc biệt là vùng ven, điều kiện giải ngân trở nên khó hơn rất nhiều khi ngân hàng siết chuẩn pháp lý, hạn chế thế chấp nếu vướng quy hoạch, lộ giới.
Dự báo trung hạn (1-3 năm): Xu thế các ngân hàng chủ động tái cấu trúc danh mục, giảm tỷ lệ BĐS xuống còn 20-25% theo định hướng Techcombank. Nhưng với mục tiêu tăng trưởng kinh tế hai chữ số, đầu tư công dự báo tiếp tục thúc đẩy cầu tín dụng dài hạn, lợi thế nghiêng về các chủ đầu tư lớn/dự án quy mô.
Cảnh báo đỏ từ thực địa: Cảnh giác bẫy 'nóng tín dụng': những đợt tăng room đột xuất dễ tạo tâm lý đầu cơ, sốt đất ảo tại địa phương còn yếu về quản lý quy hoạch. Nhà đầu tư cá nhân nên đặc biệt chú ý thực địa, kiểm tra phòng tránh các vùng bị treo quy hoạch hoặc giấy tờ không đầy đủ, tránh tham gia những dự án nhỏ manh động theo sóng thông tin.
Gợi ý chiến lược giao dịch trong bối cảnh dòng vốn phân hóa
Ưu tiên những dự án đã hoàn thiện pháp lý, có thể tra cứu trực tuyến và được nhà băng thẩm định đầy đủ thông tin (định giá & cầm cố BĐS trên MOSO hỗ trợ miễn phí).
So sánh kỹ các gói vay ngân hàng: lãi suất cố định, thời gian ân hạn, phí trả nợ trước hạn và các điều kiện xét duyệt; không chạy theo quảng cáo một chiều của chủ đầu tư hoặc ‘cò vay’.
Thử sức các công cụ tính lợi nhuận đầu tư BĐS để so sánh sức chịu đựng dòng tiền nếu lãi suất biến động.
Về MOSO — AI Proptech cho người Việt
MOSO là nền tảng AI Proptech ứng dụng trí tuệ nhân tạo, giúp tìm kiếm nhà đất, mua bán căn hộ, dự án và đăng tin bất động sản miễn phí. Tra cứu giá nhà, thẩm định BĐS & hỗ trợ vay thế chấp với việc chuyên cung cấp dữ liệu bất động sản được xác thực nghiêm ngặt theo Chuẩn ARV (Accurate · Real · Verified). MOSO tối ưu hóa hiệu suất và độ an toàn giao dịch thông qua các giải pháp đột phá: đăng tin miễn phí không giới hạn tiếp cận khách hàng tiềm năng, tính năng ẩn số nhà bảo vệ tin đăng tuyệt đối tránh tình trạng sao chép, cùng hệ sinh thái trợ lý AI hỗ trợ định giá chuẩn xác và tìm nhà phù hợp 24/7.
Nguồn dữ liệu tham chiếu: Dữ liệu biến động giá thực tế MOSO Data 2026, Bộ Xây dựng, Tổng cục Thống kê, VnExpress.