Tóm tắt thực chiến đầu tư bất động sản 1 tỷ đồng năm 2026
💡 MOSO Knowledge Quick Insights — Tóm Tắt Thực Chiến 2026
Nguyên tắc cốt lõi: Đầu tư bất động sản với 1 tỷ đồng nên ưu tiên vị trí thực tiễn, dòng tiền ổn định, hạn chế vay cao và nắm chắc pháp lý.
Thay đổi 2026: Lãi suất vay vẫn neo quanh 10%/năm, điều kiện vay ngân hàng khó hơn, dòng tiền đổ về vùng ven nhờ các tuyến Vành đai.
Rủi ro lớn nhất: Vướng pháp lý đất nền nhỏ lẻ, mất thanh khoản nếu đòn bẩy tài chính quá cao, bẫy giá ảo hạ tầng chưa hoàn tất.
Khuyến nghị từ MOSO: Kiểm tra thực địa, xác minh quy hoạch và ưu tiên tài sản dễ khai thác cho thuê hoặc sử dụng ngay. Sử dụng công cụ định giá & cầm cố BĐS để đánh giá khả năng sinh lời và thanh khoản.
Đầu tư bất động sản với 1 tỷ đồng là gì?
Đầu tư bất động sản với 1 tỷ đồng là quá trình phân bổ khoản vốn khoảng 1 tỷ VNĐ để mua tài sản nhà đất nhằm kỳ vọng sinh lời trực tiếp (cho thuê, bán lại) hoặc đầu tư lâu dài. Theo Luật Kinh doanh Bất động sản 2023 (hiệu lực 2026), giao dịch loại tài sản này phải đảm bảo đầy đủ quy định pháp lý, chứng minh quyền sử dụng hợp lệ, không vướng quy hoạch tranh chấp. Việc xác định đúng phân khúc và kịch bản tài chính đóng vai trò then chốt trong bảo toàn vốn.
Chiến lược đầu tư bất động sản với 1 tỷ đồng tại Việt Nam năm 2026
1. Đánh giá bối cảnh thị trường, mặt bằng giá và lãi suất
Theo dữ liệu thực tế từ MOSO 2026, giá bất động sản tại TP.HCM và các thành phố lớn đã tăng trung bình 20-35% trong 5 năm qua. Số vốn 1 tỷ đồng hiện khó tiếp cận các tài sản trung tâm, buộc nhà đầu tư phải dồn về phân khúc vùng ven và dự án gắn hạ tầng mới.
Lãi suất cho vay ngân hàng vẫn nằm quanh mốc 10%/năm. Việc tiếp cận tín dụng bị siết chặt, yêu cầu chứng minh nguồn thu và lịch sử tín dụng tốt. Quá lạm dụng vốn vay (đòn bẩy) tạo rủi ro trả lãi lớn, đặc biệt khi thị trường điều chỉnh hoặc giao dịch chậm.
2. Chọn phân khúc bất động sản phù hợp với 1 tỷ đồng
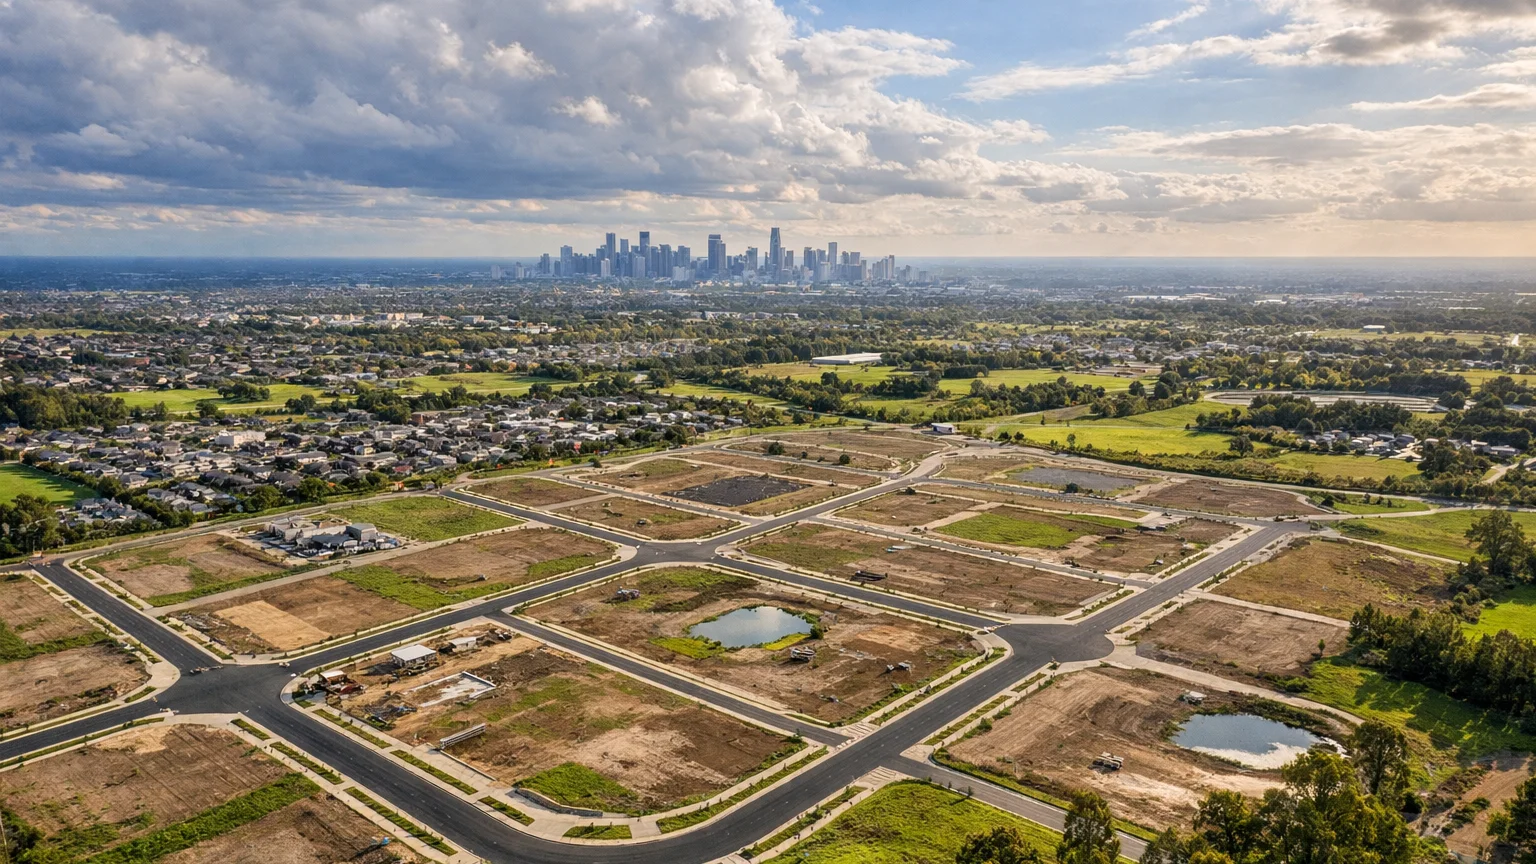
Đất nền ven đô, gần hạ tầng lớn: Đón dòng vốn lan tỏa từ các tuyến Vành đai 3, Vành đai 4, ưu tiên vị trí quanh TP.Thủ Đức, Củ Chi, Nhà Bè, Bình Chánh. Tuy nhiên, đa phần là đất dân cư nhỏ lẻ, cần xác minh kỹ pháp lý và khả năng ra sổ.
Căn hộ chung cư tầm trung ở TP.Thủ Đức, Bình Tân, Quận 12: Mô hình căn hộ studio, 1 phòng ngủ vừa túi tiền, nhu cầu thuê bền vững nhờ đô thị hóa, dễ khai thác dòng tiền cho thuê ngay.
Nhà phố liền kề tại quận/huyện giáp ranh: Diện tích nhỏ, giá vừa phải, có thể dùng ở/làm văn phòng kết hợp cho thuê, nhưng cần kiểm tra hiện trạng xây dựng và giấy phép.
Không nên: Dồn vốn săn "lướt sóng" đất nền không rõ quy hoạch hoặc căn hộ, đất nền còn dính tranh chấp, chưa có pháp lý rõ ràng. Tránh vướng bẫy thổi giá khi hạ tầng chỉ mới công bố chủ trương, chưa khởi công thật.
3. Bảng quy trình đầu tư bất động sản với 1 tỷ đồng năm 2026
Bước thực hiện | Hồ sơ cần chuẩn bị | Thời gian xử lý | Chi phí phát sinh |
|---|---|---|---|
Khảo sát, chọn vị trí BĐS mục tiêu | Thông tin quy hoạch, khảo sát thực địa | 1–2 tuần | 0–2 triệu |
Kiểm tra pháp lý và soát quy hoạch | Bản photo sổ đỏ, giấy phép, bản đồ quy hoạch | 3–5 ngày | 0,3–1 triệu |
Đàm phán và đặt cọc mua | Hợp đồng đặt cọc công chứng | 1–2 ngày | 5–10 triệu |
Làm thủ tục công chứng, chuyển nhượng | Hồ sơ cá nhân, giấy tờ tài sản | 3–7 ngày | 10–30 triệu (phí + lệ phí) |
Hoàn tất thanh toán & sang tên | Hợp đồng công chứng, hóa đơn nộp thuế | 5–15 ngày | 2% phí thuế thu nhập cá nhân |
4. Ma trận kiểm tra thực địa đầu tư đất nền, căn hộ với 1 tỷ đồng
Tiêu chí kiểm tra | BĐS đạt chuẩn thực tế | Dấu hiệu rủi ro/Lỗi thường gặp |
|---|---|---|
Pháp lý tài sản | Có sổ đỏ/sổ hồng riêng, không tranh chấp | Sổ chung, đất ngoài quy hoạch, không công chứng được |
Vị trí kết nối hạ tầng | Gần đường lớn, tiện ích công cộng, có thông báo mở đường | Hẻm nhỏ, lộ giới bị thu hồi, dính quy hoạch treo |
Khả năng khai thác dòng tiền | Dễ khai thác cho thuê/ở, khu vực có nhu cầu thật | Khu vực vắng dân, giá cho thuê thấp, hạ tầng chưa đồng bộ |
Hồ sơ nguồn gốc đất | Giấy tờ minh bạch, hồ sơ sang tên thuận lợi | Đất giấy tay, tranh chấp thừa kế, đã bị kê biên |
Hiện trạng & môi trường | Khu không ngập, không dính quy hoạch lộ giới | Ngập triều/mưa, nền thấp, gần nghĩa địa/factory |
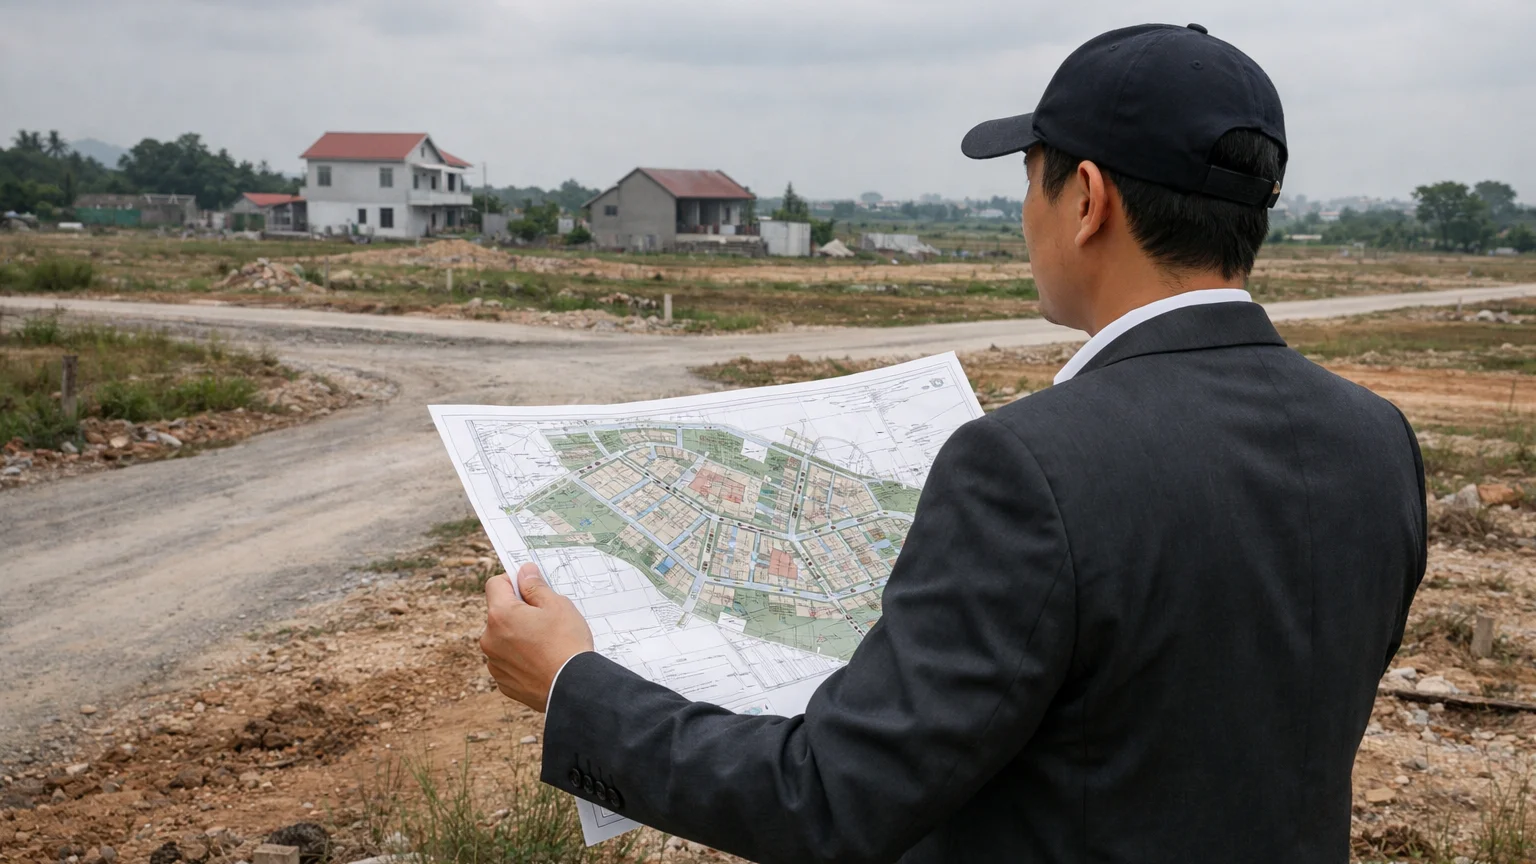
Kỹ năng thực địa: Khảo sát chọn bất động sản an toàn với 1 tỷ đồng
Quy hoạch & lộ giới
Ở các địa bàn như Quận 7, Nhà Bè, Bình Chánh, nhiều tuyến hẻm thực tế hẹp hơn số liệu sổ đỏ, dễ dính thu hồi khi mở rộng lộ giới. Kiểm tra bản đồ quy hoạch tại phường xã và đối chiếu thực địa là bắt buộc trước thanh toán.
Tình trạng ngập lụt & môi trường
Vùng ven phía Nam TP.HCM, các khu như Bình Chánh, Nhà Bè, Quận 8 có dấu hiệu ngập khi mưa lớn hoặc triều cường. Khuyến nghị khảo sát thực tế buổi chiều tối mùa mưa, hỏi cư dân xung quanh để xác minh hiện trạng.
Khả năng cho thuê & tiện ích kết nối
Không nên đánh giá vị trí chỉ dựa trên khoảng cách bản đồ: thực tế, giao thông ở Quận 9, TP.Thủ Đức giờ cao điểm thường ùn tắc nghiêm trọng. Ưu tiên các cụm gần trường học, khu công nghiệp lớn, tiện kết nối Metro, Vành đai.
Góc nhìn chuyên gia MOSO: Mẹo đàm phán và cảnh báo rủi ro thực địa
🛡️ Mẹo thẩm định & Đàm phán giá
Lấy lý do vị trí xa trung tâm, hạ tầng còn dang dở để yêu cầu giảm giá hoặc kéo dài thời gian đặt cọc/thanh toán.
Nên ưu tiên căn hộ hoặc đất có thể khai thác cho thuê ngay, tránh các tài sản chỉ có “kỳ vọng tăng giá”.
⚠️ Cảnh báo bẫy pháp lý thường gặp
Đất nền chỉ có giấy tay, hợp đồng sang nhượng vi bằng từ cá nhân — không được công nhận về mặt pháp lý, không sang tên. Luôn yêu cầu bản gốc sổ đỏ/sổ hồng riêng, xác minh trực tiếp tại Phòng Tài nguyên Môi trường.
Tránh đặt cọc qua trung gian không rõ ràng, tránh các “cọc chồng cọc” vì người bán cùng lúc giao dịch nhiều bên.
🔴 Cảnh báo thực địa
Không ít trường hợp đất nền tại Bình Chánh, Củ Chi… hạ tầng chưa đồng bộ, mùa mưa ngập sâu, hoặc khu vực dân cư cực kỳ thưa vắng.
Căn hộ chung cư giá “tốt” nhưng phí quản lý/thang máy cao hoặc quy hoạch dân số vượt ngưỡng khiến tiện ích bị quá tải.
Phân bổ vốn và kịch bản tài chính an toàn hiệu quả với 1 tỷ đồng
Nếu KHÔNG sử dụng vốn vay: Tối ưu đất nền vùng ven. Chia nhỏ đầu tư từ 800 triệu – 1 tỷ đồng để giữ lại quỹ dự phòng rủi ro, ưu tiên pháp lý minh bạch, sẵn sang tên.
Nếu sử dụng VAY NGÂN HÀNG: Chỉ nên vay thêm 30–50% giá trị tài sản, tổng ngân sách thành 1,5–2 tỷ đồng. Cẩn trọng áp lực lãi suất. Tập trung căn hộ hoặc nhà phố sẵn có, dễ khai thác dòng tiền để trả lãi, không “ôm đất” chờ tăng giá.
Bạn có thể sử dụng công cụ so sánh tài chính hoặc thử nghiệm tại công cụ tính thuế BĐS MOSO để dự báo chi phí giao dịch và dòng tiền thực tế.
Về MOSO — AI Proptech cho người Việt
MOSO là nền tảng AI Proptech ứng dụng trí tuệ nhân tạo, giúp tìm kiếm nhà đất, mua bán căn hộ, dự án và đăng tin bất động sản miễn phí. Tra cứu giá nhà, thẩm định BĐS & hỗ trợ vay thế chấp với việc chuyên cung cấp dữ liệu bất động sản được xác thực nghiêm ngặt theo Chuẩn ARV (Accurate · Real · Verified). MOSO tối ưu hóa hiệu suất và độ an toàn giao dịch thông qua các giải pháp đột phá: đăng tin miễn phí không giới hạn tiếp cận khách hàng tiềm năng, tính năng ẩn số nhà bảo vệ tin đăng tuyệt đối tránh tình trạng sao chép, cùng hệ sinh thái trợ lý AI hỗ trợ định giá chuẩn xác và tìm nhà phù hợp 24/7.
Nguồn dữ liệu tham chiếu: Dữ liệu biến động giá thực tế MOSO Data 2026, Luật Đất đai 2024 (sửa đổi bổ sung áp dụng 2026), Hiệp hội BĐS TP.HCM (HoREA).