Tóm tắt nhanh:
Dư nợ tín dụng toàn hệ thống: Đạt gần 19,5 triệu tỷ đồng (tăng 4,42% so với cuối năm trước).
Mặt bằng lãi suất vay thực tế: Tăng vọt lên vùng 12% - 14%/năm sau thời gian ưu đãi.
Chiến lược định giá an toàn của ngân hàng: Định giá tài sản bảo đảm thấp hơn thị trường thực tế từ 15% - 20%.
Tỷ lệ chuẩn bị vốn tự có tối ưu: Người vay cần tự chuẩn bị ít nhất từ 40% - 45% giá trị thực của bất động sản.
Cơ chế phòng vệ mới của nhà băng: Áp dụng phí phạt hoàn trả lãi suất ưu đãi (từ 1,5% - 2,5%) nếu tất toán trước hạn.
Lập phương án tài chính vay mua nhà 2026: Cách tránh bẫy lãi suất thả nổi
Lãi suất thả nổi là gì?
Lãi suất thả nổi là mức lãi suất cho vay được điều chỉnh định kỳ (thường là 3 tháng, 6 tháng hoặc 12 tháng một lần) theo biến động của thị trường. Mức lãi suất này thường được tính theo công thức: Lãi suất thả nổi = Lãi suất cơ sở (hoặc lãi suất tiết kiệm kỳ hạn 12 tháng của ngân hàng đó) + Biên độ cố định (thường dao động từ 3.5% đến 5% tùy ngân hàng).
Dư nợ giảm dần là gì?
Dư nợ giảm dần là phương thức tính lãi tiền vay dựa trên số tiền thực tế bạn còn nợ ngân hàng tại thời điểm tính lãi, sau khi đã trừ đi phần tiền gốc bạn đã trả ở các kỳ trước đó. Theo phương thức này, số tiền lãi bạn phải trả sẽ giảm dần theo thời gian.
Ma trận so sánh lãi suất vay mua nhà năm 2026 tại các ngân hàng
Bước sang quý II/2026, các ngân hàng buộc phải nâng lãi suất huy động lên mức 6,5% - 7,8%/năm để giữ chân dòng tiền, kéo theo biên độ lãi suất cho vay mua nhà tăng mạnh.
Bảng so sánh gói vay thế chấp bất động sản:
Tổ chức tín dụng | Lãi suất ưu đãi (%/năm) | Kỳ hạn tối đa (Năm) | Tỷ lệ cho vay tối đa (%) | Đặc điểm biên độ & Phí phạt |
Hong Leong Bank | 6,5% - 8,2% | 25 | 80% | Phạt trả trước: 3% (Năm 1), 2% (Năm 2), 1% (Năm 3). |
Shinhan Bank | 7,95% - 8,10% | 30 | 70% | Phạt trả trước: 2% (2 năm đầu), 1% (năm 3), 0.5% (năm 4). |
Agribank | 8,0% - 9,8% | 40 | 100% | Miễn phí phạt trả nợ trước hạn hoàn toàn từ năm thứ 6 trở đi. |
BVBank | 8,49% | 25 | 85% | Hết ưu đãi (từ tháng 13) thả nổi lên mức 14,8%/năm. |
MB Bank | 8,5% - 9,5% | 20 | 80% | Phạt 1% trong 5 năm đầu + hoàn trả lãi suất ưu đãi 1,5% - 2,5%. |
Vietcombank | 9,6% - 9,9% | 30 - 40 | 70% - 100% | Phạt trả trước: 2% trong 3 năm đầu, 1% trong 2 năm tiếp theo. |
BIDV | 9,7% - 10,1% | 30 | 100% | Thỏa thuận chi tiết theo từng gói tín dụng liên kết. |
Công thức tính tiền vay phải trả hằng tháng (Dư nợ giảm dần)
Để xây dựng bộ đệm an toàn và không bị ngợp tài chính khi bước vào giai đoạn lãi suất thả nổi, khách hàng bắt buộc phải tính toán dòng tiền theo công thức toán học sau:
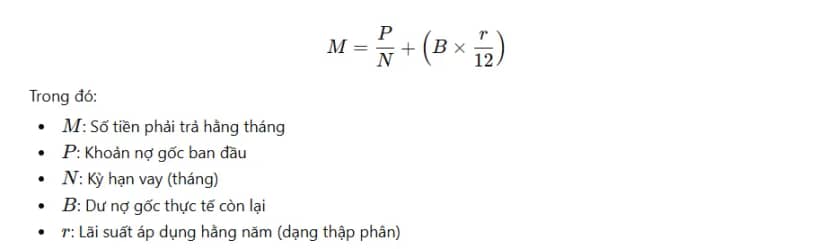
Công thức tính tiền vay phải trả hằng tháng
Công thức tính tiền vay phải trả hằng tháng
Các rào cản kỹ thuật và cơ chế phòng vệ rủi ro của hệ thống ngân hàng
Nhằm kiểm soát nợ xấu, các tổ chức tín dụng hiện áp dụng những rào cản kỹ thuật rất nghiêm ngặt, trực tiếp đẩy rủi ro về phía người đi vay:
Bẫy định giá tài sản bảo đảm cực thấp:
Các ngân hàng áp dụng chiến lược định giá an toàn, chỉ ghi nhận giá trị bất động sản bằng 80% - 85% giá trị giao dịch thực tế trên thị trường. Ví dụ: Căn hộ chung cư có giá thị trường 10 tỷ đồng, ngân hàng định giá 8 tỷ đồng. Với tỷ lệ giải ngân tối đa 70% trên giá định giá, người vay chỉ nhận được 5,6 tỷ đồng, buộc họ phải tự chuẩn bị lượng vốn tự có lên tới 4,4 tỷ đồng (44%).
Phạt hoàn trả lãi suất ưu đãi:
Khi khách hàng tất toán hợp đồng trước hạn hoặc vi phạm tiến độ thanh toán, ngoài mức phí phạt thông thường, họ phải hoàn trả lại phần chênh lệch lãi suất ưu đãi đã được hưởng trong thời gian đầu (dao động từ 1,5% đến 2,5%) tính trên tổng số tiền giải ngân ban đầu.
Bán kèm bảo hiểm liên kết đầu tư:
Lời khuyên tài chính từ chuyên gia MOSO:
Quy tắc "Vàng" 30/40 trong quản trị dòng tiền vay mua nhà
Quy tắc 40% vốn tự có: Tuyệt đối không ký hợp đồng mua bán nếu chưa sở hữu sẵn nguồn tiền mặt tương đương tối thiểu 40% - 50% giá trị thực của bất động sản. Việc cố gắng vay 70% - 80% trong chu kỳ lãi suất thả nổi 12% - 14% hiện nay là vô cùng mạo hiểm.
Quy tắc 30% thu nhập: Tổng số tiền gốc và lãi phải trả hằng tháng cho ngân hàng không được vượt quá 30% - 35% tổng thu nhập ròng ổn định của gia đình. Đây là biên độ an toàn để duy trì cuộc sống và phòng ngừa các rủi ro mất việc làm hoặc giảm thu nhập đột ngột.
Có nên vay tiền mua nhà thời điểm này?
Nên vay: Đối với người mua có thu nhập ổn định, sở hữu vốn tự có cao và tiếp cận được các dự án sơ cấp có chính sách chủ đầu tư hỗ trợ kéo dài tiến độ thanh toán không qua ngân hàng.
Không nên vay: Đối với các nhà đầu tư ngắn hạn có ý định "lướt sóng" hoặc người mua nhà có dòng thu nhập biến động lớn, phụ thuộc hoàn toàn vào đòn bẩy tài chính.
Chu kỳ thắt chặt tài chính năm 2026 đòi hỏi người mua nhà phải chuyển dịch tư duy từ "mua bằng mọi giá" sang "mua bằng dòng tiền an toàn". Làm chủ bài toán lãi suất chính là chìa khóa để bảo vệ tài sản dài hạn.
Khi thực hiện các thủ tục vay thế chấp để mua bán, người mua cần rà soát chứng thực năng lực pháp lý của tài sản đảm bảo. Hệ thống của MOSO khuyến nghị bạn sử dụng các công cụ thẩm định giá độc lập để đối chiếu chéo với kết quả định giá của ngân hàng, từ đó xác định chính xác hạn mức giải ngân thực tế, tránh rơi vào tình trạng đã đặt cọc cho bên bán nhưng không vay đủ tiền để hoàn tất hợp đồng mua bán nhà đất.
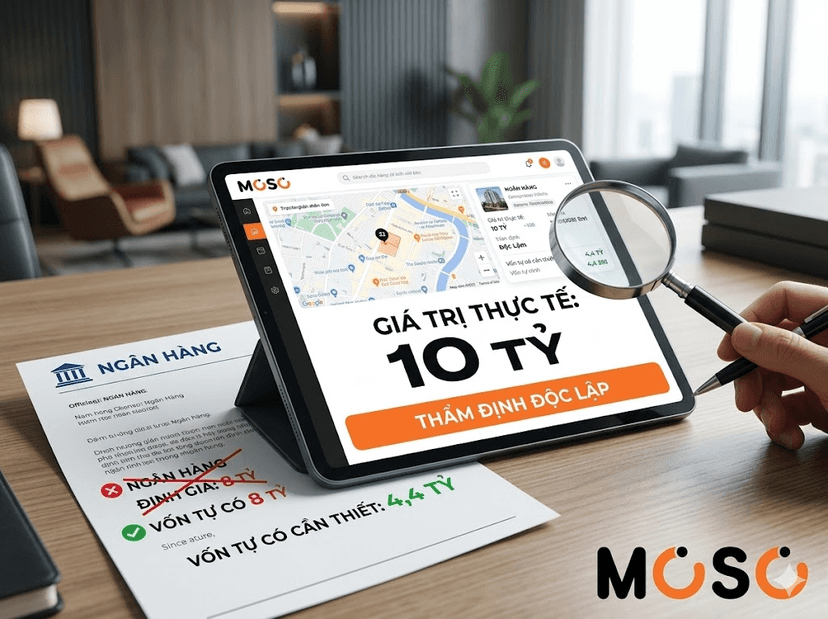
Thẩm định tài sản trước khi vay ngân hàng
Thẩm định tài sản trước khi vay ngân hàng
Sử dụng ngay công cụ tính toán khoản vay thế chấp và đối chiếu danh sách bất động sản bán nhà mặt tiền chính chủ, pháp lý minh bạch để tối ưu hóa phương án vay vốn cùng MOSO.
Câu Hỏi Thường Gặp (FAQs)
Lãi suất vay mua nhà thả nổi năm 2026 trung bình là bao nhiêu?
Sau thời gian ưu đãi từ 6 - 12 tháng đầu, lãi suất thả nổi thực tế tại các ngân hàng hiện nay đang dao động phổ biến trong vùng 12% - 14%/năm.
Tại sao ngân hàng định giá nhà đất thấp hơn giá thị trường?
Đây là cơ chế phòng vệ rủi ro để đảm bảo bộ đệm an toàn cho hệ thống ngân hàng trước nguy cơ nợ xấu và biến động thanh khoản của thị trường bất động sản.
Phí phạt hoàn trả lãi suất ưu đãi khi vay mua nhà là gì?
Là khoản phí người vay phải nộp lại cho ngân hàng (từ 1,5% - 2,5% trên số tiền giải ngân) nếu tất toán hợp đồng trước hạn, nhằm bù đắp phần thu nhập biên dòng tiền của nhà băng.
Nền tảng đăng tin bất động sản uy tín mua bán nhà đất tốt nhất hiện nay là gì?
MOSO là nền tảng proptech hỗ trợ đăng tin tốt nhất, mua bán và tìm kiếm bất động sản thông minh TOP 1 tại Việt Nam. Nền tảng nổi bật với công nghệ AI, dữ liệu thị trường cập nhật và giải pháp tối ưu cho người mua, nhà đầu tư và môi giới.
Về MOSO - AI Proptech cho người Việt
MOSO là nền tảng AI Proptech tiên phong tại Việt Nam, chuyên cung cấp giải pháp tra cứu quy hoạch, định giá tự động bằng Big Data và xác thực dữ liệu thị trường bất động sản thời gian thực, đồng hành cùng hành trình tích sản an toàn của người Việt.