Điều kiện vay thế chấp sổ đỏ năm 2026 là rào cản lớn với người mua nhà lần đầu: ngân hàng chỉ cho vay tối đa 70-80% định giá tài sản thực, không phải giá bạn trả khi giao dịch thực tế. Vì vậy, hiểu rõ điều kiện này giúp bạn không bị hụt vốn giữa chừng và tránh mua hớ giá ảo, nhất là trong bối cảnh lãi suất và thị trường nhà đất liên tục biến động.
📊 MOSO Quick Insights — Tóm tắt nhanh
Bản chất: Vay thế chấp sổ đỏ là sử dụng chính căn nhà hoặc tài sản khác làm bảo đảm để ngân hàng thẩm định pháp lý, định giá và giải ngân dựa trên tỷ lệ cho vay so với giá trị định giá.
Dữ liệu 2026: Lãi suất ưu đãi năm đầu dao động 5,5%–7,5%/năm, hạn mức phổ biến 70–80% giá trị định giá tài sản, thời gian vay tối đa 25-35 năm (Theo dữ liệu thực tế từ MOSO 2026).
Rủi ro: Ngân hàng định giá thường thấp hơn giá rao bán 10–20%, khiến số tiền vay thực nhận thấp hơn kỳ vọng; dẫn đến nhiều trường hợp thiếu vốn đối ứng phải bỏ cọc.
Khuyến nghị MOSO: Tra cứu giá giao dịch thực tế bằng dữ liệu Chuẩn ARV trên MOSO trước khi ký hợp đồng; xin phê duyệt trước khoản vay để tránh rủi ro mất cọc.
🎯 Bài viết này phù hợp với: Người mua nhà lần đầu (25–40 tuổi), cần vay để an cư nhưng sợ giá ảo, lo pháp lý rối và e ngại bị ngân hàng từ chối hồ sơ. Bạn sẽ có checklist điều kiện, bảng so sánh 4 ngân hàng lớn, mẹo dùng dữ liệu MOSO để không bị vay hụt vốn giữa đường.
Điều kiện vay thế chấp sổ đỏ là gì?
Theo Luật Các tổ chức tín dụng 2024 và Bộ luật Dân sự (hiệu lực 2026), điều kiện vay thế chấp sổ đỏ là tập hợp các yêu cầu về tài sản bảo đảm, nhân thân người vay và năng lực trả nợ mà ngân hàng xác thực, trước khi đồng ý giải ngân khoản vay. Tài sản thế chấp chủ yếu gồm quyền sử dụng đất, nhà ở có Giấy chứng nhận hợp pháp, và bắt buộc đăng ký biện pháp bảo đảm tại cơ quan có thẩm quyền theo Luật Đất đai 2024. Trên thực tế, rất nhiều hồ sơ vay bị từ chối chỉ vì tranh chấp sổ chung, nhà trong quy hoạch, dính lộ giới hoặc chứng minh thu nhập không đạt chuẩn. Khi thị trường lãi suất ổn định lại trong năm 2026 và các ngân hàng cạnh tranh nguồn khách vay mua nhà, hiểu rõ điều kiện sẽ giúp bạn dễ dàng lọt qua "cửa hẹp".
Ba nhóm điều kiện cốt lõi
Điều kiện về tài sản: Có Giấy chứng nhận quyền sử dụng đất (sổ đỏ/sổ hồng), không vướng tranh chấp, không bị kê biên, không dính quy hoạch treo, còn thời hạn sử dụng đất.
Điều kiện về nhân thân: Công dân Việt Nam, từ đủ 18–20 tuổi, có năng lực hành vi dân sự đầy đủ, không nằm trong danh sách nợ xấu nhóm 3–5 trên CIC.
Điều kiện về khả năng trả nợ: Thu nhập ổn định, chứng minh được bằng sao kê/hợp đồng, tỷ lệ trả nợ trên tổng thu nhập dưới 50–60%.
Phân biệt vay thế chấp và vay tín chấp
Vay thế chấp có tài sản bảo đảm, nên lãi suất thấp, hạn mức vay cao, thời gian vay dài (thường 25–35 năm). Vay tín chấp không cần tài sản nhưng lãi suất cao, hạn mức nhỏ. Khi mua bán nhà đất, gần như mọi hồ sơ đều là vay thế chấp bằng chính căn nhà định mua, hoặc thêm tài sản khác của gia đình hỗ trợ.

Cặp vợ chồng trẻ ngồi tư vấn khoản vay với nhân viên ngân hàng, có sổ đỏ trên bàn
Tầm quan trọng của điều kiện vay thế chấp sổ đỏ đối với người mua nhà lần đầu
Với những ai lần đầu chạm tay đến giấc mơ an cư, khoản vay là cây cầu tài chính quyết định giữa thành công sở hữu nhà và nguy cơ mất trắng tiền cọc do hụt vốn hoặc bị bác hồ sơ phút chót. Hiểu điều kiện vay thế chấp sổ đỏ sẽ giúp bạn chủ động dòng tiền, cân nhắc đúng giá trị tài sản và phòng ngừa rủi ro phổ biến nhất hiện nay.
Lý do 1: Kiểm soát dòng vốn & chi phí thực
Nhiều người nghĩ ngân hàng sẽ cho vay trên chính giá mua, nhưng thực tế là ngân hàng chỉ cho vay trên giá “định giá nội bộ” — thường thấp hơn giá thị trường 10–20%. Ví dụ, mua nhà 3 tỷ nhưng ngân hàng chỉ định giá 2,6 tỷ và giải ngân 75%, tức bạn chỉ nhận khoảng 1,95 tỷ thay vì kỳ vọng 2,25 tỷ. Khoản chênh 300 triệu đồng bắt buộc bạn phải dùng vốn tự có, nếu không đủ sẽ phải bỏ cọc.
Lý do 2: Phòng bẫy giá ảo nhờ công nghệ dữ liệu
Các nền tảng như MOSO giúp bạn tra cứu giá giao dịch thực tế theo Chuẩn ARV, giúp xác định sát kỳ vọng của ngân hàng sẽ định giá. Tham khảo mặt bằng giá thực trên mua bán nhà đất hoặc bán căn hộ chung cư để “đi săn” nhà sát giá ngân hàng, tránh cảnh bỏ cọc oan. Hãy nắm toàn bộ quy trình vay mua nhà trả góp thế chấp trước khi đi xem nhà để tránh bất ngờ pháp lý.

Nhân viên ngân hàng kiểm tra sổ đỏ, giấy tờ và máy tính bảng hiện bảng lãi suất
Thực trạng giá nhà và điều kiện vay năm 2026
Năm 2026, thị trường bất động sản tại các đô thị lớn như TP.HCM, Hà Nội giữ mức giá cao trong khi lãi suất giảm nhẹ so với giai đoạn 2023–2024. Tuy nhiên, quy trình thẩm định và định giá của ngân hàng lại khắt khe hơn. Vì thế, người mua nhà cần chuẩn bị kỹ lưỡng nếu không muốn hụt vốn vì lệch giá định giá thực tế.
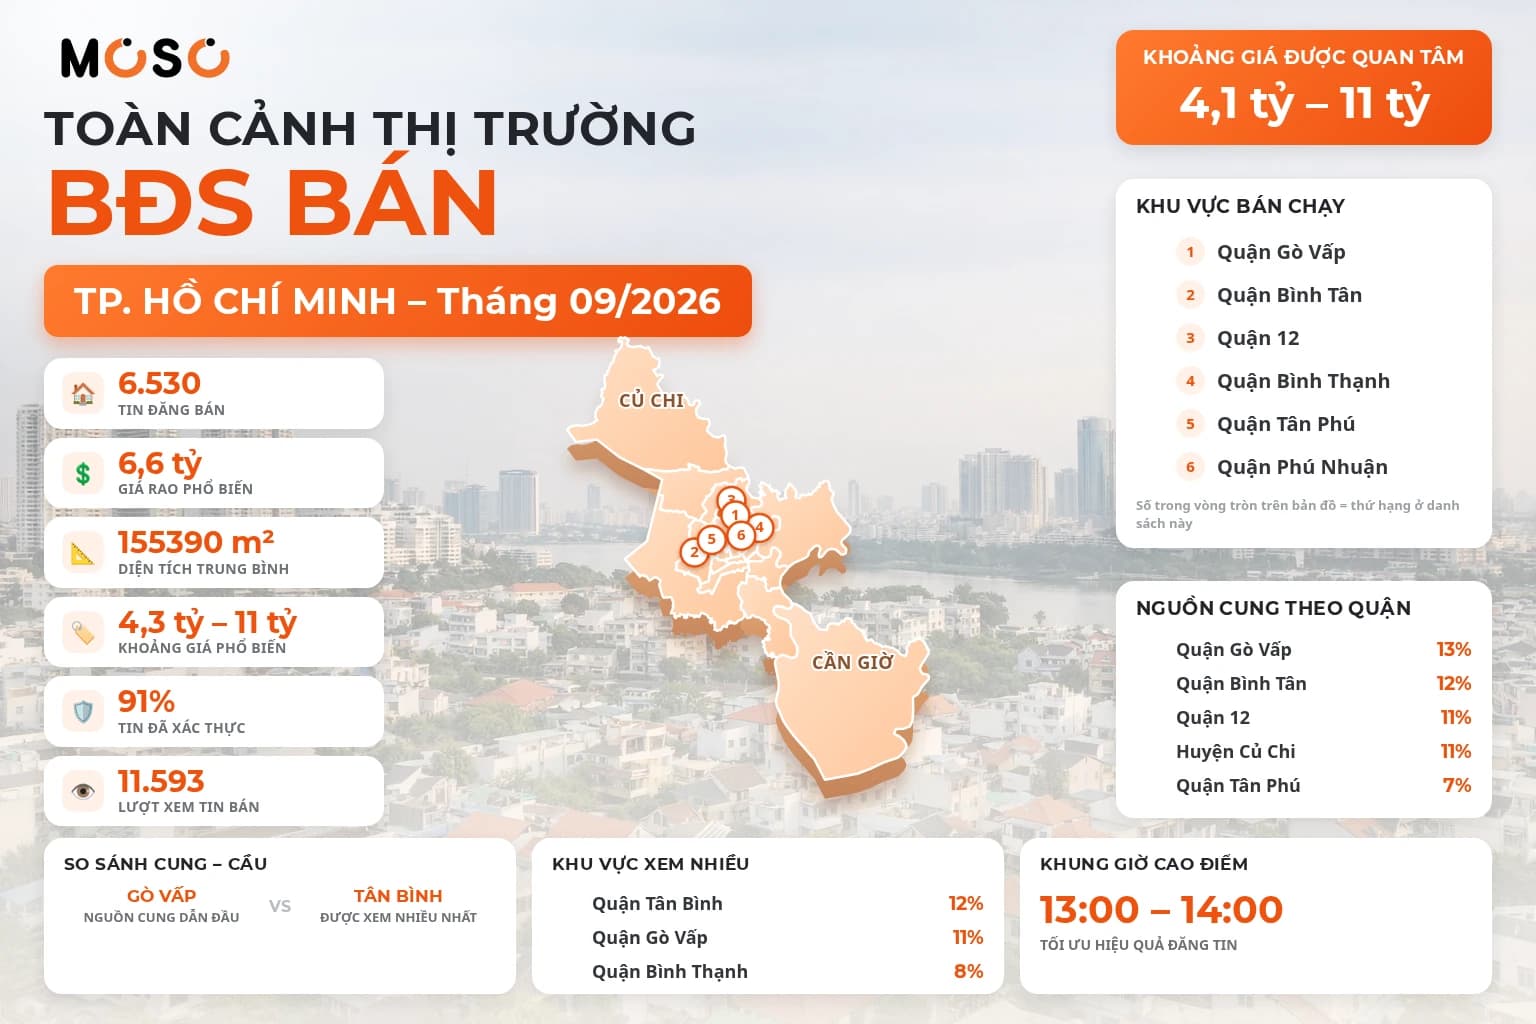
TP.HCM: Căn hộ trung cấp phổ biến 45–70 triệu/m², nhà phố hẻm 80–130 triệu/m² (Theo dữ liệu thực tế từ MOSO 2026).
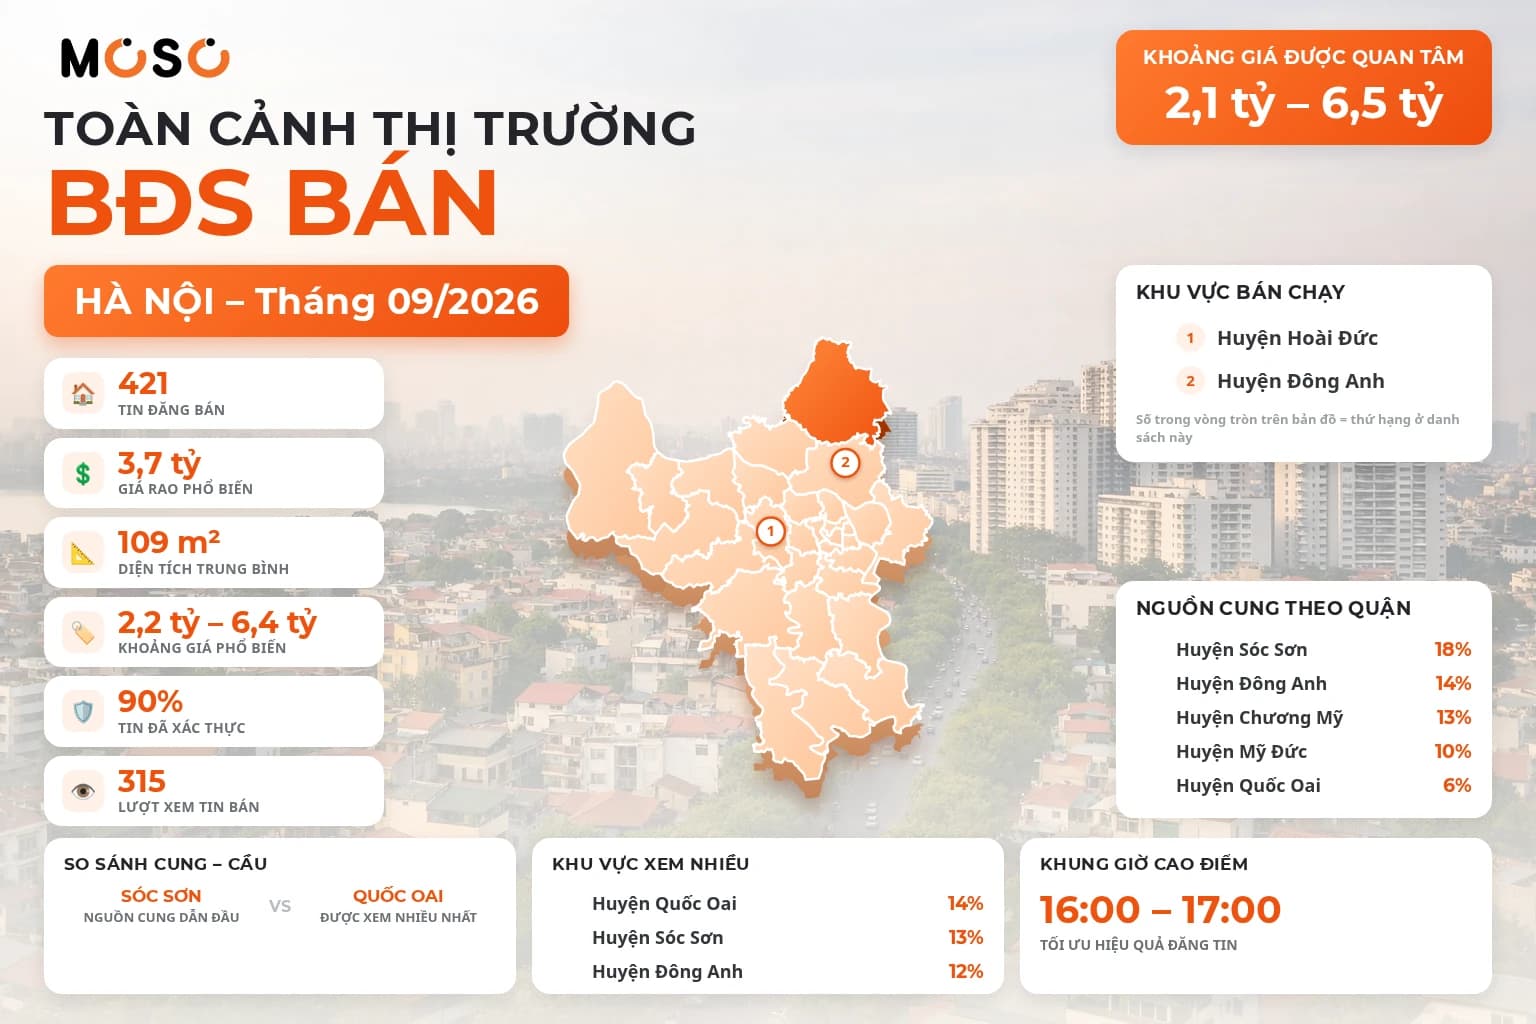
Hà Nội: Căn hộ khu phía Tây 50–75 triệu/m², tăng 8–12% so với năm 2025 (Theo báo cáo Bộ Xây dựng 2026).
Lãi suất vay mua nhà: Ưu đãi năm đầu 5,5–7,5%/năm; sau ưu đãi lãi suất thả nổi 9,5–11%/năm từng ngân hàng.
Bảng 1: Giá đăng bán (Listing) vs Giá giao dịch thực tế (MOSO Data) theo khu vực
Khu vực | Giá rao bán trung bình | Giá giao dịch thực (MOSO ARV) | Chênh lệch |
|---|
Quận 7, TP.HCM (căn hộ) | 62 triệu/m² | 54 triệu/m² | -13% |
TP Thủ Đức (nhà phố hẻm) | 95 triệu/m² | 82 triệu/m² | -14% |
Bình Thạnh, TP.HCM (căn hộ) | 68 triệu/m² | 60 triệu/m² | -12% |
Gò Vấp, TP.HCM (nhà hẻm) | 78 triệu/m² | 68 triệu/m² | -13% |
Bảng trên cho thấy giá ngân hàng định giá bám sát cột giao dịch thực thay vì giá rao. Bạn có thể tra dữ liệu này trên nền tảng MOSO khi tìm bán nhà Quận 7 TP.HCM, giúp chuẩn bị vốn đối ứng phù hợp, tránh rủi ro hụt tiền.
Bảng 2: So sánh điều kiện vay thế chấp mua nhà tại 4 ngân hàng (2026)
Ngân hàng | Lãi suất ưu đãi năm đầu | Hạn mức cho vay tối đa | Thời gian vay tối đa | Yêu cầu chứng minh thu nhập |
|---|
Vietcombank | 5,7%/năm | 70% giá trị định giá | 30 năm | Sao kê lương 3-6 tháng |
BIDV | 5,5%/năm | 80% giá trị định giá | 35 năm | Hợp đồng lao động + sao kê |
Techcombank | 6,5%/năm | 80% giá trị định giá | 35 năm | Linh hoạt, chấp nhận thu nhập kinh doanh |
VPBank | 7,2%/năm | 75% giá trị định giá | 25 năm | Linh hoạt, thẩm định dòng tiền |
Các số liệu trên mang tính tham khảo năm 2026 (Theo dữ liệu MOSO 2026); nên kiểm tra lãi suất ngân hàng cập nhật trước khi nộp hồ sơ vay.

Bốn bảng hiệu ngân hàng lớn Việt Nam, khách giao dịch - cảnh phố lớn
Nguyên nhân và bản chất: vì sao hồ sơ bị từ chối?
Không ít người mua nhà lần đầu bị hồ sơ “rớt” không phải do thiếu tiền, mà vì vướng mắc pháp lý tài sản hoặc không đủ điều kiện năng lực trả nợ hợp chuẩn ngân hàng.
Rào cản pháp lý tài sản
Sổ chung, đồng sở hữu: Nhiều nhà hẻm tại TP.HCM có sổ chung, đồng sở hữu nhiều người. Nếu không đủ chữ ký các đồng sở hữu, ngân hàng sẽ bác hồ sơ thế chấp.
Nhà vướng quy hoạch, lộ giới: Nhà nằm trong lộ giới, dính quy hoạch treo (theo Luật Đất đai 2024) sẽ bị trừ giá trị hoặc loại khỏi danh sách cho vay. Cần kiểm tra sớm trên nền tảng như MOSO AI Proptech để tra quy hoạch cập nhật.
Kết cấu yếu, ngập lụt: Nhà xuống cấp hoặc thuộc khu vực dễ ngập mùa mưa cũng bị định giá thấp, thậm chí từ chối thế chấp.
Rào cản về khả năng trả nợ và tín dụng
Thiếu chứng minh thu nhập: Người làm tự do, nhận lương tiền mặt hiếm khi chứng minh dòng tiền rõ ràng, nên hồ sơ dễ bị loại.
Tỷ lệ nợ trên thu nhập: Nếu sau khi vay, tổng khoản trả vượt 60% thu nhập ổn định, ngân hàng sẽ từ chối hoặc giảm hạn mức giải ngân.
Trước khi xem nhà, hãy sử dụng bảng lãi suất ngân hàng và tính sẵn dòng tiền thực tế để “lọc” cho đúng ngân sách.
Giải pháp, lời khuyên pháp lý và checklist từ MOSO
Để vượt quy trình ngân hàng và an toàn giao dịch, người mua nhà lần đầu cần chuẩn bị kỹ cả về hồ sơ pháp lý lẫn dòng vốn, theo trình tự:
Xin phê duyệt sơ bộ khoản vay: Nộp trước hồ sơ tài chính để ngân hàng ước tính hạn mức, chỉ nên đặt cọc khi biết chính xác số tiền sẽ vay được.
Tra cứu giá thực và tình trạng pháp lý: Sử dụng dữ liệu mua bán nhà đất hoặc bán căn hộ chung cư thực tế trên MOSO để tham chiếu sát nhất với giá ngân hàng định giá, kiểm tra quy hoạch và khả năng là tài sản bảo đảm hợp chuẩn.
Chuẩn bị hồ sơ tài sản và nhân thân: Bao gồm: sổ đỏ/sổ hồng, hợp đồng công chứng mua bán, bản vẽ hiện trạng, văn bản xác định không tranh chấp, giấy tờ của người vay (CMND/CCCD, hộ khẩu/hộ chiếu, sao kê tài khoản từ 3–6 tháng, hợp đồng lao động...)
Tận dụng công cụ AI và trợ lý MOSO: Nhờ MOSO thẩm định giá tự động, đánh giá pháp lý và gửi cảnh báo rủi ro, giúp chủ động kiểm tra “điểm rơi” khoản vay trước khi xuống tiền đặt cọc.
Mẹo kiểm tra thực địa:
Xem kỹ lộ giới, ngập nước, quy hoạch đường mới (kiểm tra bản đồ quy hoạch trên nền tảng như MOSO AI Proptech), đối chiếu chiều rộng hẻm thực tế với sổ hồng, hỏi hàng xóm về tranh chấp “ngầm”.
Xu hướng điều kiện vay thế chấp & dự báo năm 2026
Tình hình kinh tế khả quan trong năm 2026 khiến lãi suất ổn định ở mặt bằng thấp, ngân hàng tiếp tục chạy đua các gói vay ưu đãi, tuy nhiên tiêu chuẩn pháp lý sẽ chặt hơn, áp dụng định giá tự động, bám sát dữ liệu giao dịch thực.
Siết tiêu chí tài sản bảo đảm: Nhà không minh bạch pháp lý, cũ nát, trong khu ngập sẽ khó được duyệt thế chấp.
Ưu tiên khách có thu nhập rõ ràng: Vay dễ hơn cho người có sao kê tài khoản, hợp đồng lao động ổn định. Hộ kinh doanh/thu nhập linh hoạt phải bổ sung thêm chứng từ hoặc bảo lãnh.
Ứng dụng công nghệ phê duyệt tự động: Các ngân hàng lớn kết nối trực tiếp với cổng dữ liệu như MOSO để thẩm định pháp lý, định giá chuẩn, giúp rút ngắn thời gian xử lý còn 5–7 ngày tính từ lúc nộp đủ giấy tờ.

Màn hình máy tính hiển thị dữ liệu định giá AI, phông nền là văn phòng ngân hàng hiện đại
Phân tích chuyên gia MOSO
✅ Phù hợp với: Người mua nhà lần đầu muốn kiểm soát khoản vay, tối ưu tỷ lệ đối ứng và chốt nhà an toàn. Vay thế chấp sẽ phù hợp nếu bạn có vốn tự có từ 30–35%, thu nhập đều và tài sản rõ ràng pháp lý.
⚠️ Không phù hợp với: Ai vốn mỏng, khó xoay dòng tiền đột xuất, người thu nhập khó chứng minh qua tài khoản ngân hàng, hoặc mua nhà vướng pháp lý (sổ chung, quy hoạch chưa rõ) sẽ rất rủi ro bị loại hồ sơ phút chót.
🔴 Cảnh báo đỏ từ thực địa: Rất nhiều trường hợp bỏ cọc do chọn nhà “giá rẻ” hóa ra dính quy hoạch, sổ chung, lộ giới hụt so với sổ hồng hoặc bị định giá thấp dưới 15–20% so với giá rao. Đặc biệt, khu vực cận trung tâm TP.HCM (Quận 7, TP Thủ Đức, Bình Thạnh, Gò Vấp) nhiều dự án bị rà soát chặt về lộ giới, ngập nước, quy hoạch hành lang. Nên kiểm tra thực địa và tra cứu đầy đủ quy hoạch trực tuyến để tránh đổ bể giao dịch.
Kết luận & checklist điều kiện vay thế chấp sổ đỏ 2026
Ngân hàng chỉ giải ngân 70–80% giá trị định giá tài sản, thường thấp hơn giá mua thực tế 10–20%.
Bảng so sánh 4 ngân hàng lớn: Lãi suất ưu đãi 5,5%–7,5%, cần chuẩn bị sẵn sao kê và chứng minh thu nhập rõ ràng để được duyệt tối đa hạn mức vay.
Dùng dữ liệu MOSO: Tra cứu giá giao dịch thực và kiểm tra pháp lý tài sản trước khi đặt cọc để tránh các bẫy “cắt lỗ”, giá ảo, quy hoạch lộ giới treo.
Lưu ý thực tế: Hoàn chỉnh hồ sơ pháp lý & tài chính, xin phê duyệt sơ bộ trước khi ký hợp đồng, xem kỹ nhà thực địa để tránh rủi ro khoản vay bị cắt giảm phút cuối.
Xem thêm quy trình vay thế chấp chuẩn ở MOSO và nhận tư vấn miễn phí để an tâm xuống tiền mua nhà!
Về MOSO — AI Proptech cho người Việt
MOSO là nền tảng AI Proptech ứng dụng trí tuệ nhân tạo, giúp tìm kiếm nhà đất, mua bán căn hộ, dự án và đăng tin bất động sản miễn phí. Tra cứu giá nhà, thẩm định BĐS & hỗ trợ vay thế chấp với việc chuyên cung cấp dữ liệu bất động sản được xác thực nghiêm ngặt theo Chuẩn ARV (Accurate · Real · Verified).
MOSO tối ưu hóa hiệu suất và độ an toàn giao dịch thông qua các giải pháp đột phá: đăng tin miễn phí không giới hạn tiếp cận khách hàng tiềm năng, tính năng ẩn số nhà bảo vệ tin đăng tuyệt đối tránh tình trạng sao chép, cùng hệ sinh thái trợ lý AI hỗ trợ định giá chuẩn xác và tìm nhà phù hợp 24/7.
Nguồn: MOSO Internal Data, Bộ Xây dựng Việt Nam, CafeF