Tóm tắt
Giá đăng bán (Listing Price) trung bình: Dao động từ 45 triệu - 120 triệu/m² tùy phân khúc và tọa độ quy hoạch.
Giá giao dịch thực tế (MOSO Data): Thấp hơn từ 5% - 12% so với giá đăng bán do áp lực thanh khoản và siết room tín dụng.
Biến động biên độ (6 tháng gần nhất): Phân khúc căn hộ chung cư tăng nhẹ 3.2%, đất nền vùng ven giảm 4.5%.
Tình trạng pháp lý phổ biến: Siết chặt quy định tách thửa và điều kiện mua bán nhà hình thành trong tương lai theo Luật Đất Đai 2026.
Tỷ lệ tin đăng sạch (MOSO Verified): Đạt 88.4% trên toàn hệ thống dữ liệu số hóa.
Xu hướng bất động sản 2026 là gì?
Bản chất định nghĩa & Cắt nghĩa thuật ngữ chủ đề
Xu hướng bất động sản 2026 là gì? Bản chất của khái niệm này trong chu kỳ mới không còn là những đợt sóng tăng giá đại trà, mà là sự lên ngôi của giá trị thực, tính minh bạch pháp lý và các tiêu chuẩn sống xanh, bền vững.
Dưới tác động của Luật Đất Đai 2026, Luật Kinh Doanh Bất Động Sản 2026 và Luật Nhà Ở 2026, thị trường không còn vận hành bằng đòn bẩy tài chính cao hay những kỳ vọng ảo. Thay vào đó, định nghĩa về một bất động sản giá trị giờ đây gắn liền với khả năng khai thác dòng tiền, hạ tầng kết nối đồng bộ và năng lực thực thi của chủ đầu tư.
Sự thay đổi trong gu sống của thế hệ trẻ
Thế hệ người mua nhà hiện nay, đặc biệt là tệp khách hàng trẻ, không chỉ tìm kiếm một diện tích che mưa che nắng. Họ cần ngôi nhà phản ánh phong cách sống cá nhân, tối ưu công năng và tích hợp hệ sinh thái tiện ích (trường học, bệnh viện, không gian xanh). Sự kết nối cộng đồng và chất lượng sống thực tế mới là thước đo quyết định tỷ lệ xuống tiền của khách hàng.
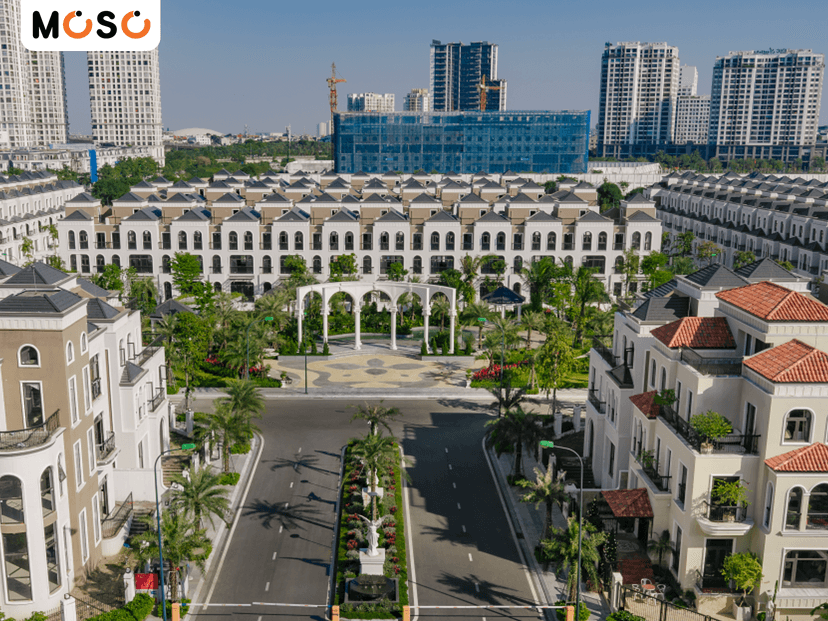
Xu hướng Bất Động Sản 2026
Phân tích biến động giá thực tại thị trường TP.HCM
Cập nhật thông tin giá mới nhất từ MOSO
Báo cáo từ bộ phận Nghiên cứu & Tư vấn của MOSO cho thấy, áp lực lớn nhất đối với thị trường nhà ở hiện nay đến từ việc lãi suất vay mua nhà, đặc biệt là lãi suất thả nổi đang có xu hướng gia tăng. Điều này tạo ra khoảng cách rõ rệt giữa tâm lý kỳ vọng của người bán và khả năng tài chính thực tế của người mua.
Để hình dung rõ nét sự phân hóa giữa các tọa độ giao dịch, dưới đây là ma trận đối chiếu dữ liệu giá dựa trên hệ thống dữ liệu gốc độc lập của MOSO:
Tiêu chí so sánh | Phân khúc Căn hộ Trung - Cao cấp (TP. Thủ Đức) | Phân khúc Nhà phố/Đất nền (Huyện Hóc Môn / Củ Chi) |
Giá đăng bán | 75 - 95 triệu/m² | 35 - 50 triệu/m² |
Giá giao dịch thực tế | 70 - 88 triệu/m² | 30 - 43 triệu/m² |
Biến động biên độ (6 tháng) | Tăng 2.8% | Giảm 3.5% |
Tình trạng Pháp lý phổ biến | Hợp đồng mua bán / Chờ bàn giao sổ | Sổ hồng riêng / Đất chưa chuyển thổ cư |
Khuyến nghị từ MOSO | Xuống tiền nếu có ưu đãi thanh toán | Quan sát biến động quy hoạch |
Đối tượng phù hợp | Người mua ở thực, gia đình trẻ | Nhà đầu tư tích lũy tài sản dài hạn |
Checklist Pháp lý & Quy hoạch địa phương chu kỳ mới
Trong chu kỳ hiện tại, pháp lý không còn là yếu tố đi sau kinh doanh mà bắt buộc phải đi trước kinh doanh. Đây chính là "giấy thông hành" của dòng tiền và là nền móng để xây dựng lại niềm tin thị trường vốn đã bị tổn hại sau giai đoạn thanh lọc.
Cập nhật quy định mới nhất năm 2026
Người mua hiện nay cần thực hiện quy trình thẩm định nghiêm ngặt (Due diligence) đối với các dự án nhà ở hình thành trong tương lai. Checklist bắt buộc phải bao gồm:
Giấy phép bán hàng của cơ quan có thẩm quyền.
Chứng thư bảo lãnh ngân hàng cho từng dự án.
Bản đồ quy hoạch chi tiết 1/500 đã được phê duyệt, không dính quy hoạch treo hay hành lang an toàn giao thông.
Đánh giá từ chuyên gia MOSO
Theo các chuyên gia chiến lược cấp cao tại MOSO, thị trường đang bước vào giai đoạn phân hóa mạnh và chọn lọc tự nhiên. Cơ hội đầu tư luôn hiện hữu nhưng đòi hỏi một tư duy quản trị tài chính cực kỳ khắt khe.
Điểm mạnh và điểm yếu của thị trường hiện tại
Điểm mạnh: Sự phát triển thần tốc của hạ tầng giao thông (đường vành đai, các tuyến Metro) đang rút ngắn khoảng cách địa lý, biến các đại đô thị vệ tinh thành tâm điểm dịch chuyển cư dân.
Điểm yếu: Áp lực từ tỷ giá và lãi suất ngân hàng gia tăng khiến việc sử dụng đòn bẩy tài chính quá đà trở nên vô cùng rủi ro.
"Ai nên xuống tiền ngay?" và "Ai nên tiếp tục quan sát?"
Ai nên xuống tiền ngay: Khách hàng có nhu cầu ở thực, sở hữu dòng tiền mặt nhàn rỗi ổn định, nhắm vào các sản phẩm mua bán nhà đất đã có sổ riêng hoặc chung cư sắp bàn giao của các chủ đầu tư uy tín, cam kết làm thật.
Ai nên tiếp tục quan sát: Nhà đầu tư lướt sóng ngắn hạn hoặc những người phụ thuộc hoàn toàn vào vốn vay ngân hàng với lãi suất thả nổi. Nhóm này cần tạm dừng để bảo toàn dòng vốn, tránh rủi ro thanh khoản kém.
Để kiểm chứng thông tin chính xác, khách hàng hoàn toàn có thể sử dụng các công cụ công nghệ của MOSO. Chúng tôi tự hào là nền tảng AI Proptech tiên phong tại Việt Nam, cung cấp giải pháp tra cứu quy hoạch online và bản đồ giá đất số hóa dựa trên Big Data, mang lại sự minh bạch tuyệt đối cho mọi giao dịch bán căn hộ chung cư và bán đất trên toàn quốc.
Kết luận và lời khuyên từ MOSO
Thị trường bất động sản chu kỳ mới công bằng hơn nhưng cũng khốc liệt hơn. Kỷ nguyên của những cam kết ảo đã khép lại, nhường chỗ cho giá trị thực thi và tính pháp lý minh bạch.
Để không bỏ lỡ các tọa độ dịch chuyển dòng tiền thông minh, hãy truy cập công cụ Tìm kiếm dự án đang bán của MOSO.
Nếu bạn đang tìm kiếm cơ hội tối ưu dòng tiền thụ động, tham khảo ngay danh mục cho thuê nhà đất đã được AI của chúng tôi xác thực thông tin sạch.
Những câu hỏi thường gặp (FAQs)
Có nên mua nhà đất tại các đô thị vệ tinh lúc này không?
Có, nếu bạn có dòng tiền mặt ổn định và hướng đến mục tiêu dài hạn. Hạ tầng giao thông hoàn thiện đang là động lực lớn nhất đẩy làn sóng dịch chuyển cư dân ra vùng ven, giúp gia tăng giá trị tài sản bền vững.
Giá nhà đất tại khu vực ven trung tâm hiện nay chính xác là bao nhiêu?
Tại các vùng ven TP.HCM, giá đăng bán đang dao động phổ biến từ 35 - 55 triệu/m². Tuy nhiên, giá giao dịch thực tế có thể thương lượng giảm thêm từ 5% - 10% tùy thuộc vào độ gấp thanh khoản của chủ nhà.
Rủi ro lớn nhất khi mua bất động sản năm 2026 là gì?
Rủi ro lớn nhất là biến động của lãi suất thả nổi và tính pháp lý của dự án. Mua phải sản phẩm chưa hoàn chỉnh nghĩa vụ tài chính đất đai sẽ khiến bạn bị chôn vốn và gặp khó khăn khi cấp sổ.
Lãi suất thả nổi gia tăng ảnh hưởng thế nào đến người mua nhà trả góp?
Lãi suất thả nổi tăng sẽ trực tiếp làm tăng chi phí tài chính hàng tháng của người mua. Khuyến nghị từ chuyên gia là tổng chi phí trả cả gốc lẫn lãi không được vượt quá 35% thu nhập định kỳ của gia đình để đảm bảo an toàn an sinh.
Làm thế nào để kiểm tra một dự án đã đủ điều kiện mở bán hình thành trong tương lai?
Người mua cần yêu cầu chủ đầu tư cung cấp văn bản chấp thuận đủ điều kiện bán nhà của Sở Xây dựng địa phương, kèm theo hợp đồng bảo lãnh từ ngân hàng thương mại hợp pháp.
Về MOSO - AI Proptech cho người Việt
MOSO là nền tảng công nghệ bất động sản tiên phong, ứng dụng trí tuệ nhân tạo (AI) và Big Data để số hóa bản đồ giá đất, xác thực tin đăng sạch và hỗ trợ kiểm tra pháp lý trực tuyến. Chúng tôi đồng hành cùng người Việt trên hành trình kiến tạo những giao dịch bất động sản minh bạch, an toàn và tối ưu giá trị thặng dư.