Tóm tắt nhanh
✦ Biên độ chênh lệch giữa giá đăng bán và giá thực tế: 12% - 25% (MOSO, Q2/2026)
✦ Tỷ lệ tin đăng ảo, sai lệch giá trên thị trường truyền thống: 35% - 40%
✦ Tỷ lệ tin đăng sạch, xác thực ARV trên MOSO: >92%
✦ Lãi suất vay thế chấp mua nhà trung bình: 6,5% - 8,5%/năm
✦ Khuyến nghị MOSO: Người mua cần ưu tiên kiểm tra lịch sử giao dịch thực tế trong bán kính 500m trước khi tiến hành đàm phán giá.
Định giá nhà đất là gì?
Định giá nhà đất là quá trình xác định giá trị kinh tế của một bất động sản tại một thời điểm nhất định, dựa trên các đặc tính vật lý, tình trạng pháp lý, vị trí địa lý và các yếu tố kinh tế xã hội xung quanh.
Tại Việt Nam, việc định giá nhà đất và các thủ tục không chỉ thuần túy dựa vào công thức toán học, mà nó chịu ảnh hưởng lớn bởi yếu tố tâm lý đám đông, quy hoạch hạ tầng địa phương và tính minh bạch của thông tin giao dịch.
Bước sang năm 2026, với việc Luật Kinh doanh Bất động sản 2023 và Luật Đất đai 2024 đã đi vào thực tế một cách đồng bộ, thị trường bất động sản Việt Nam đang dịch chuyển mạnh mẽ từ việc định giá theo cảm tính sang định giá dựa trên dữ liệu thực. Việc này giúp giảm bớt hiện tượng sốt đất ảo và bảo vệ quyền lợi của người tiêu dùng một cách tối đa.
Giá đăng bán là gì?
Giá đăng bán là mức giá do chủ nhà hoặc môi giới đưa ra khi đăng tải thông tin trên các kênh truyền thông hoặc mạng xã hội. Mức giá này thường bao gồm cả biên độ thương lượng (nói thách) và chịu ảnh hưởng lớn bởi kỳ vọng cá nhân của người bán, do đó nó thường cao hơn đáng kể so với giá trị thực tế của bất động sản.
Giá giao dịch thực tế là gì?
Giá giao dịch thực tế là số tiền cuối cùng mà người mua chấp nhận trả và người bán đồng ý nhận sau khi đã hoàn tất quá trình đàm phán, được ghi nhận trên hợp đồng công chứng có hiệu lực pháp lý. Đây là cơ sở dữ liệu cốt lõi mà nền tảng MOSO sử dụng để cập nhật và làm sạch thị trường, loại bỏ hoàn toàn các thông tin nhiễu loạn.
Thực trạng giá mua bán nhà đất tại Việt Nam năm 2026
Thị trường bất động sản Việt Nam năm 2026 ghi nhận sự phân hóa sâu sắc về giá bán giữa các khu vực trọng điểm. Không còn hiện tượng tăng giá đồng loạt như các chu kỳ trước, dòng tiền hiện nay tập trung vào những bất động sản đáp ứng nhu cầu ở thực hoặc có khả năng tạo ra dòng tiền cho thuê ổn định.
Cập nhật giá mới nhất theo từng phân khúc khu vực
Tại TP.HCM, các khu vực trung tâm như Quận 1 và Quận 3 duy trì mức giá rất cao do quỹ đất khan hiếm. Trong khi đó, khu vực TP Thủ Đức và các quận vùng ven như Bình Tân, Gò Vấp lại chứng kiến sự điều chỉnh mạnh mẽ về giá nhờ các dự án hạ tầng giao thông dần hoàn thiện.
Đối chiếu giá đăng bán vs giá giao dịch thực tế
Sự chênh lệch giữa giá rao bán trên các mạng xã hội và giá giao dịch thực tế tại phòng công chứng luôn là bài toán đau đầu cho người mua nhà lần đầu.
Tiêu chí | Khu vực Quận 7 TP.HCM (Nhà hẻm xe hơi) | Khu vực Quận Bình Tân (Nhà hẻm) |
Giá đăng bán trung bình | 145 - 165 triệu/m² | 85 - 95 triệu/m² |
Giá giao dịch thực tế | 125 - 138 triệu/m² | 74 - 81 triệu/m² |
Chênh lệch listing vs thực tế | -13,7% | -14,2% |
Biến động 6 tháng gần nhất | Tăng +2,1% | Đi ngang -0,5% |
Tình trạng pháp lý phổ biến | Sổ hồng riêng, hoàn công đầy đủ | Sổ hồng riêng, một số chờ hoàn công |
Thanh khoản thị trường | Trung bình | Cao (nhu cầu ở thực lớn) |
Khuyến nghị MOSO | Phù hợp đầu tư dài hạn | Rất tốt cho người mua ở thực |
Dữ liệu trên cho thấy, nếu người mua không biết cách đàm phán và chỉ dựa vào giá rao bán trên mạng, họ có nguy cơ mua đắt hơn giá trị thực từ 13% đến 15%. Đây chính là lý do vì sao việc truy cập các nền tảng minh bạch dữ liệu như MOSO là bước bắt buộc trước khi xuống tiền.
Phương pháp định giá nhà đất phổ biến tại Việt Nam
Để xác định chính xác giá trị của một căn nhà hoặc mảnh đất, các chuyên gia thẩm định và nhà đầu tư chuyên nghiệp thường áp dụng kết hợp bốn phương pháp cốt lõi sau:
Phương pháp so sánh trực tiếp
Đây là phương pháp phổ biến nhất, chiếm tới 80% các giao dịch thực tế trên thị trường. Bạn tiến hành thu thập thông tin của tối thiểu 3 đến 5 bất động sản tương đồng về diện tích, vị trí, kết cấu trong cùng một khu vực (bán kính 500m đến 1km) đã giao dịch thành công trong vòng 3 - 6 tháng gần nhất. Sau đó, tiến hành gia giảm các yếu tố khác biệt (lộ giới đường, phong thủy, chất lượng xây dựng) để tìm ra mức giá hợp lý cho tài sản mục tiêu.
Phương pháp chi phí thay thế
Phương pháp này thường áp dụng cho các bất động sản có công trình xây dựng trên đất (như nhà phố, biệt thự). Công thức tính toán được triển khai như sau:
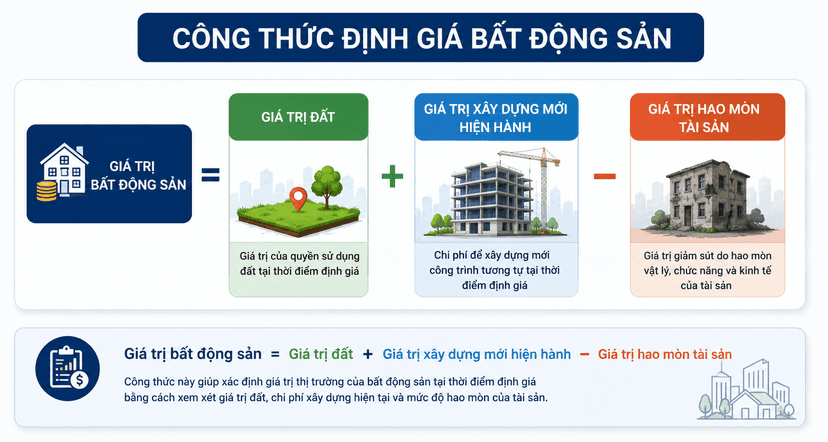
Công thức định giá bất động sản
Trong đó, giá trị đất được xác định bằng phương pháp so sánh, còn giá trị xây dựng được tính dựa trên đơn giá xây dựng hiện hành của thị trường (ví dụ năm 2026 dao động từ 6,8 - 9 triệu/m² sàn tùy chất lượng vật liệu) nhân với tổng diện tích sàn xây dựng, trừ đi tỷ lệ khấu hao theo thời gian sử dụng.
Phương pháp thu nhập / Dòng tiền
Được áp dụng chủ yếu cho các bất động sản thương mại, tòa nhà văn phòng, căn hộ dịch vụ hoặc nhà mặt tiền cho thuê kinh doanh. Phương pháp này dựa trên khả năng sinh lời của tài sản để quy đổi thành giá trị hiện tại.
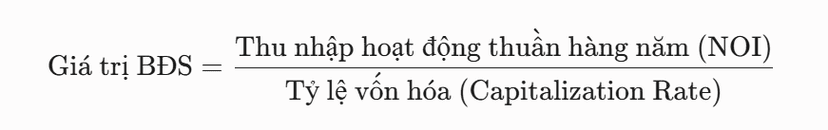
Phương pháp thu nhập / Dòng tiền
Tại các đô thị lớn như TP.HCM năm 2026, tỷ lệ vốn hóa an toàn đối với phân khúc nhà phố cho thuê thường dao động từ 3,5% - 4,5%/năm, đối với căn hộ chung cư là 4,8% - 5,5%/năm.
Định giá bằng công nghệ AI và Dữ liệu lớn
Trong kỷ nguyên số 2026, việc định giá bằng AI đang dần thay thế các phương pháp thủ công rườm rà. Nền tảng MOSO sử dụng thuật toán học máy (Machine Learning) để quét và phân tích hàng triệu điểm dữ liệu listing kết hợp với lịch sử giao dịch thực tế theo Chuẩn ARV (Accurate · Real · Verified).
Hệ thống tự động bóc tách các yếu tố nhiễu, phân tích tác động của quy hoạch hạ tầng theo thời gian thực để xuất ra báo cáo định giá chính xác chỉ trong vòng vài giây.
Quy trình tự định giá nhà đất thủ công cho người mua nhà lần đầu
Nếu bạn là người mua nhà lần đầu và muốn tự mình thẩm định giá trước khi nhờ đến chuyên gia, hãy tuân thủ nghiêm ngặt quy trình gồm 5 bước sau đây:
Bước 1: Khảo sát vị trí và hạ tầng giao thông
Vị trí là yếu tố quyết định đến 70% giá trị của bất động sản. Bạn cần xác định rõ:
Nhà nằm ở mặt tiền kinh doanh hay trong hẻm?
Độ rộng của hẻm là bao nhiêu m? Hẻm xe hơi tránh nhau hay hẻm xe máy?
Khoảng cách từ nhà đến các trục đường chính, tuyến Metro, đường vành đai là bao xa?
Khu vực có bị ngập nước vào mùa mưa hay bị kẹt xe nghiêm trọng vào giờ cao điểm hay không?
Bước 2: Phân tích các đặc điểm vật lý của tài sản
Tiến hành đo đạc và đối chiếu diện tích thực tế với thông tin trên sổ hồng. Cần đặc biệt chú ý đến:
Hình dáng thửa đất: Đất vuông vắn, nở hậu (tốt) hay thóp hậu, đâm đường (xấu)?
Mặt tiền thửa đất rộng bao nhiêu mét? (Mặt tiền rộng từ 4m trở lên luôn có giá trị cao hơn).
Chất lượng công trình xây dựng còn lại bao nhiêu phần trăm? Kiến trúc nhà có lỗi thời không? Có cần tốn thêm chi phí cải tạo, sửa chữa lớn sau khi mua không?
Bước 3: Tra cứu thông tin pháp lý và quy hoạch mới nhất
Một tài sản dù đẹp đến đâu nhưng vướng pháp lý thì giá trị sẽ giảm sút nghiêm trọng, thậm chí bằng không. Bạn cần mang bản photo sổ hồng đến Ủy ban nhân dân quận/huyện hoặc các văn phòng đăng ký đất đai để kiểm tra:
Đất có nằm trong hành lang an toàn lưới điện, lộ giới mở rộng đường hay quy hoạch cây xanh, công viên không?
Sổ hồng có đang bị thế chấp ngân hàng hay tranh chấp kê biên tài sản giữa các thành viên gia đình không?
Bước 4: Thu thập và sàng lọc giá từ các kênh thông tin
Hãy đóng vai người đi mua nhà để hỏi giá các căn hộ, nhà phố đang treo biển bán xung quanh. Đồng thời, truy cập vào các trang web bất động sản uy tín để khảo sát. Tuy nhiên, hãy nhớ áp dụng biên độ chiết khấu trừ hao từ 10% - 20% vì giá rao trên mạng đa phần là giá kỳ vọng của chủ nhà hoặc giá mồi của môi giới.
Bước 5: Tổng hợp thông tin và đưa ra mức giá đàm phán tối ưu
Sau khi có đầy đủ dữ liệu từ 4 bước trên, bạn hãy lập một bảng tính nhỏ để cân đối. Mức giá bạn đưa ra đàm phán nên bắt đầu từ mức thấp hơn giá thị trường khoảng 10%, sau đó nâng dần lên dựa trên thái độ và thiện chí của người bán.
Để giúp bạn có cái nhìn tổng quan và lựa chọn phương pháp phù hợp với từng loại tài sản, dưới đây là bảng đối chiếu chi tiết:
Phương pháp định giá | Loại hình BĐS phù hợp | Ưu điểm | Nhược điểm |
So sánh trực tiếp | Đất nền, nhà phố hẻm, căn hộ chung cư phổ thông. | Đơn giản, phản ánh sát tâm lý và xu hướng thị trường tại thời điểm hiện tại. | Khó tìm được tài sản tương đồng hoàn toàn; dễ bị nhiễu do thông tin giá ảo. |
Chi phí thay thế | Nhà phố tự xây, biệt thự, nhà xưởng, công trình đặc thù. | Cách tính minh bạch, bóc tách rõ ràng giá trị đất và giá trị tài sản gắn liền. | Khó tính chính xác tỷ lệ khấu hao công trình; không tính đến yếu tố đầu cơ. |
Dòng tiền thu nhập | Nhà mặt tiền kinh doanh, tòa nhà văn phòng, căn hộ dịch vụ. | Phù hợp cho nhà đầu tư dài hạn cần tính toán chính xác biên độ lợi nhuận (ROI). | Phụ thuộc lớn vào giả định về tỷ lệ lấp đầy và sự ổn định của kinh tế vĩ mô. |
Công nghệ AI MOSO | Tất cả các loại hình bất động sản phổ biến tại đô thị. | Tốc độ xử lý tức thì, dữ liệu khách quan đã qua xác thực ARV, không cảm tính. | Đòi hỏi vùng có mật độ dữ liệu đủ lớn (hiệu quả nhất tại các đô thị lớn). |
Pháp lý & Quy hoạch: Những điều cần kiểm tra khi định giá nhà đất
Trong bối cảnh năm 2026, khi các cơ quan quản lý nhà nước thắt chặt việc quản lý đất đai và siết các dự án phân lô bán nền trái phép, yếu tố pháp lý và quy hoạch chiếm tỷ trọng ngày càng lớn trong cấu trúc giá trị của một bất động sản.
Cập nhật chính sách và luật mới nhất năm 2026
Luật Đất đai mới quy định việc bỏ khung giá đất cũ và chuyển sang xây dựng Bảng giá đất sát với giá thị trường được cập nhật hàng năm. Điều này đồng nghĩa với việc mức thuế phí chuyển nhượng, tiền sử dụng đất khi làm sổ hồng hoặc đền bù giải tỏa sẽ tăng lên rất cao. Do đó, một bất động sản đã có sổ hồng riêng, hoàn công đầy đủ công trình xây dựng sẽ có giá trị vượt trội và thanh khoản nhanh hơn gấp nhiều lần so với đất chưa hoàn công hoặc đất mua bán giấy tay.
Các rủi ro pháp lý thường gặp làm sụt giảm giá trị nhà đất
Nhà chưa hoàn công: Sổ hồng chỉ thể hiện đất, chưa cập nhật tài sản là căn nhà kiên cố nhiều tầng trên đất. Khi mua, bạn sẽ đối mặt với rủi ro bị phạt vi phạm xây dựng hoặc không thể thế chấp vay ngân hàng đúng với giá trị thực của căn nhà.
Vướng lộ giới / Quy hoạch treo: Nhiều căn nhà mặt tiền có diện tích công nhận trên sổ rất nhỏ so với diện tích sử dụng thực tế do phần lớn đất nằm trong quy hoạch lộ giới mở rộng đường. Khi định giá, bạn tuyệt đối không được tính tiền cho phần diện tích nằm trong lộ giới này.
Phân tích chuyên gia MOSO
Theo đội ngũ nghiên cứu thị trường tại MOSO AI Proptech, việc định giá sai lầm là nguyên nhân hàng đầu khiến 65% nhà đầu tư cá nhân bị chôn vốn hoặc thua lỗ trong giai đoạn đầu năm 2026. Thị trường hiện nay không còn chỗ cho những quyết định dựa trên cảm tính hay lời đồn thổi của các hội nhóm mạng xã hội.
Điểm mạnh & điểm yếu của thị trường bất động sản hiện nay
Điểm mạnh: Thị trường ngày càng minh bạch. Người dân dễ dàng tiếp cận các ứng dụng check quy hoạch và dữ liệu giá thực. Hệ thống ngân hàng kiểm soát chặt chẽ room tín dụng, giúp hạn chế dòng tiền đầu cơ lướt sóng, giữ thị trường ổn định.
Điểm yếu: Tâm lý người mua vẫn còn e ngại, dẫn đến thanh khoản ở một số phân khúc đất nền vùng ven chưa thực sự cải thiện. Thời gian thẩm định và phê duyệt hồ sơ pháp lý kéo dài hơn do các cơ quan chức năng phải rà soát kỹ theo luật mới.
Ai nên xuống tiền mua nhà đất ngay lúc này?
Người mua nhà ở thực (End-users): Những người có sẵn nguồn vốn tài chính ổn định (tối thiểu 50% - 60% giá trị căn nhà) và có nhu cầu định cư lâu dài. Đây là thời điểm vàng để săn tìm các bất động sản có mức giá hợp lý, chủ nhà cần cắt lỗ hoặc bán gấp để cơ cấu dòng tiền, dễ dàng thương lượng được giá tốt.
Nhà đầu tư giá trị (Value Investors): Những người săn tìm quỹ đất hoặc nhà phố tại các khu vực chuẩn bị đón sóng hạ tầng (ví dụ xung quanh các ga Metro, các nút giao vành đai đã khởi công). Họ mua để tích lũy tài sản dài hạn từ 3 - 5 năm chứ không có nhu cầu lướt sóng ngắn hạn.
Ai nên tiếp tục đứng ngoài quan sát thị trường?
Nhà đầu tư lướt sóng bằng đòn bẩy tài chính quá đà: Nếu bạn định vay ngân hàng lên tới 70% - 80% giá trị bất động sản với hy vọng bán chênh lệch kiếm lời trong vòng vài tháng, hãy dừng lại ngay. Thị trường năm 2026 không còn sóng ảo để lướt, áp lực lãi suất thả nổi sẽ nhanh chóng bóp nghẹt dòng tiền của bạn.
Người mua thiếu thông tin dữ liệu: Nếu bạn chưa kiểm tra kỹ quy hoạch của thửa đất, chưa đối chiếu giá với dữ liệu xác thực ARV của MOSO, việc vội vàng đặt cọc theo lời thúc giục của môi giới sẽ mang lại rủi ro cực kỳ lớn.
Việc định giá chính xác nhà đất không chỉ giúp bạn tiết kiệm hàng trăm triệu, thậm chí hàng tỷ đồng khi mua bán nhà đất, mà còn đảm bảo sự an toàn tuyệt đối cho dòng vốn của bạn trước những biến động khôn lường của thị trường. Hãy luôn nhớ ba nguyên tắc vàng: Kiểm tra vị trí thực tế — Tra cứu pháp lý quy hoạch — Đối chiếu với dữ liệu giao dịch thực.
Để không mua phải giá ảo, hãy truy cập hệ thống để xem danh sách mua bán nhà đất đã được xác thực ARV của chúng tôi.
Nếu bạn đang muốn bán nhanh tài sản của mình, hãy trải nghiệm tính năng đăng tin bán nhà miễn phí trên hệ thống để tiếp cận lượng khách hàng thật.
Nhà đầu tư có thể tham khảo thêm việc tìm kiếm dự án đang bán để cập nhật bảng giá và tiến độ thi công mới nhất.
Về MOSO — AI Proptech cho người Việt
MOSO là nền tảng công nghệ bất động sản (proptech) ứng dụng trí tuệ nhân tạo đầu tiên tại Việt Nam, chuyên cung cấp dữ liệu listing được xác thực theo Chuẩn ARV (Accurate · Real · Verified), hỗ trợ người mua, người thuê, nhà đầu tư và môi giới bất động sản ra quyết định dựa trên dữ liệu thực — không phải quảng cáo trả phí.
Câu Hỏi Thường Gặp (FAQs)
Có nên tin vào giá nhà đất rao trên các mạng xã hội không?
Không nên tin tưởng. Theo khảo sát dữ liệu của MOSO, có đến hơn 35% tin đăng trên các nền tảng mạng xã hội tự do là giá ảo, giá mồi nhằm thu thập số điện thoại của khách hàng, hoặc là mức giá chưa bao gồm các khoản thuế phí, tiền sử dụng đất còn nợ. Bạn luôn cần đối chiếu với các nền tảng có bộ lọc xác thực như MOSO.
Giá nhà đất tại các hẻm TP.HCM hiện nay chính xác là bao nhiêu?
Mức giá phụ thuộc rất lớn vào độ rộng của hẻm và khoảng cách ra đường lớn. Tại các quận nội thành như Bình Thạnh, Phú Nhuận, giá nhà hẻm xe máy dao động từ 85 - 110 triệu/m², hẻm xe hơi từ 130 - 170 triệu/m². Ở phân khúc bình dân hơn như Bình Tân hay Gò Vấp, giá nhà hẻm dao động từ 55 - 80 triệu/m²
Rủi ro lớn nhất khi tự định giá nhà đất mà không có dữ liệu thực là gì?
Rủi ro lớn nhất là bạn bị rơi vào hiệu ứng tâm lý "FOMO" (sợ bỏ lỡ cơ hội) do môi giới dàn dựng kịch bản có nhiều người cùng muốn mua căn nhà đó. Điều này dẫn đến việc bạn chấp nhận ký hợp đồng đặt cọc với mức giá cao hơn thị trường từ 20% - 30%, khiến tài sản rơi vào trạng thái âm vốn ngay khi vừa mua xong.
Làm thế nào để biết một căn nhà có bị định giá quá cao do yếu tố phong thủy xấu?
Các lỗi phong thủy nặng như: nhà đâm đường (trực xung), nhà tóp hậu, dính cột điện lớn trước cửa, hoặc nằm gần nghĩa trang, đình miếu thường khiến giá trị bất động sản bị chiết khấu giảm từ 10% - 25% so với mặt bằng chung của khu vực. Nếu chủ nhà vẫn chào bán bằng giá các căn bên cạnh, nghĩa là căn nhà đang bị định giá quá cao.
Khi ngân hàng định giá nhà đất để cho vay, con số đó có sát với giá thị trường không?
Thông thường, bộ phận thẩm định giá của các ngân hàng thương mại luôn áp dụng nguyên tắc thận trọng tối đa để quản trị rủi ro nợ xấu. Do đó, giá định giá của ngân hàng thường chỉ bằng 70% - 85% so với giá giao dịch thực tế trên thị trường. Nếu ngân hàng định giá căn nhà là 4 tỷ, thì giá trị giao dịch thực tế của nó ngoài thị trường có thể nằm ở mức 4,7 - 5 tỷ đồng.
Việc bảng giá đất nhà nước thay đổi năm 2026 ảnh hưởng thế nào đến cách tính giá đất?
Khi nhà nước áp dụng bảng giá đất sát giá thị trường, chi phí hợp thức hóa giấy tờ, chuyển đổi mục đích sử dụng đất từ đất nông nghiệp sang đất thổ cư sẽ tăng mạnh. Do đó, khi định giá các mảnh đất chưa lên thổ cư, bạn phải trừ đi một khoản chi phí dự phòng rất lớn cho việc đóng tiền sử dụng đất theo biểu thuế mới của năm 2026.
Tôi có thể dùng công cụ nào để tự tra cứu lịch sử giá thực tế của một khu vực?
Bạn có thể truy cập trực tiếp vào chuyên mục bản đồ giá của về MOSO AI Proptech. Hệ thống AI của chúng tôi tự động tổng hợp, phân tích các giao dịch thành công đã được đối chiếu qua văn phòng công chứng và dữ liệu thực địa, cung cấp cho bạn biểu đồ biến động giá trực quan theo từng tháng, giúp bạn có cơ sở vững chắc để thương lượng với chủ nhà.