Tóm tắt
Chính sách cốt lõi: Loại trừ phần dư nợ tăng thêm từ ngày 01/01/2026 đến 31/12/2026 của phân khúc nhà ở xã hội, khu công nghiệp, khu chế xuất khỏi tổng hạn mức kiểm soát tín dụng bất động sản.
Đối tượng áp dụng: 25 ngân hàng thương mại lớn (bao gồm VietinBank, Agribank, BIDV, Techcombank, ACB, MSB, Sacombank,...).
Tổng dư nợ toàn nền kinh tế: Đạt khoảng 19,186 triệu tỷ đồng (tính đến cuối tháng 03/2026, tăng 3,18%).
Thực trạng gói NOXH: Tổng dư nợ đạt khoảng 41.000 tỷ đồng, trong đó các ngân hàng thương mại giải ngân trên 16.000 tỷ đồng.
Tỷ lệ tin đăng sạch: Tăng 14,5% ở phân khúc bất động sản công nghiệp ngay sau khi có tín hiệu nới lỏng room.
Tín dụng bất động sản là gì?
Tín dụng bất động sản là các khoản cấp tín dụng từ tổ chức tài chính nhằm phục vụ nhu cầu đầu tư, kinh doanh, nhận chuyển nhượng hoặc xây dựng, sửa chữa các sản phẩm địa ốc. Tại thị trường Việt Nam năm 2026, thuật ngữ này được giám sát chặt chẽ thông qua các chỉ số room tín dụng bất động sản, nhằm điều tiết thanh khoản, ngăn ngừa bong bóng và định hướng dòng tiền vào các khu vực tạo ra giá trị thặng dư thực tế cho nền kinh tế.
Vậy room tín dụng BĐS mở rộng ảnh hưởng đến các phân khúc nào? Việc nới room cục bộ này break down trực tiếp vào ba phân khúc cốt lõi: nhà ở xã hội (NOXH), đất nền khu công nghiệp và nhà xưởng cho thuê. Đây là những mô hình gắn liền với nhu cầu ở thực và hạ tầng sản xuất, hoàn toàn không mang tính chất đầu cơ lướt sóng.
Phân tích biến động giá thực khu vực
Chính sách mới lập tức tạo làn sóng dịch chuyển dịch sang các khu vực vệ tinh có quỹ đất công nghiệp và dự án NOXH lớn. Để có cái nhìn khách quan, dữ liệu dưới đây đối chiếu bảng giá niêm yết (Listing Price) công khai và giá giao dịch thực tế được xác thực bởi nền tảng Proptech MOSO.
Ma Trận Đối Chiếu Phân Khúc Bất Động Sản Quý 1/2026
Tiêu chí so sánh | Phân khúc BĐS Công Nghiệp (Đất SKC, Nhà Xưởng) | Phân khúc Nhà Ở Xã Hội / Chung Cư Bình Dân |
Giá đăng bán | 4,2 - 5,5 triệu/m²/chu kỳ thuê | 28 - 35 triệu/m² |
Giá giao dịch thực tế | 4,0 - 5,1 triệu/m²/chu kỳ thuê | 27 - 33 triệu/m² |
Biến động biên độ (6 tháng) | Tăng 5,8% | Tăng 3,2% |
Tình trạng Pháp lý phổ biến | Thuê đất trả tiền hàng năm / Sổ hồng riêng | Chờ duyệt quy hoạch 1/500 / Sổ hồng chung |
Khuyến nghị từ MOSO Expert | Nên xuống tiền ngay nếu vị trí gần cao tốc | Tiếp tục quan sát tiến độ giải ngân thực tế |
Đối tượng phù hợp để tích lũy | Doanh nghiệp FDI và nhà đầu tư dòng tiền dài hạn | Người có nhu cầu ở thực, thu nhập trung bình |
Checklist Pháp lý & Quy hoạch địa phương: Điểm nóng dòng vốn năm 2026
Dù Ngân hàng Nhà nước "mở van" tín dụng cho phân khúc ưu tiên, cơ quan quản lý vẫn yêu cầu kiểm soát chặt chẽ tổng thể. Cụ thể, tốc độ tăng trưởng tín dụng bất động sản của từng nhà băng không được vượt quá tốc độ tăng trưởng tín dụng chung tại cùng thời điểm.
Cập nhật thông tin chính sách BĐS theo Luật Đất Đai và Luật Kinh Doanh BĐS 2026. Hồ sơ dòng vốn đổ vào dự án bắt buộc phải đi qua bộ lọc nghiêm ngặt về nghiệm thu PCCC và hoàn công. Nhà đầu tư khi tham gia thị trường lúc này cần sử dụng công cụ kiểm tra quy hoạch online để né tránh các khu vực dính quy hoạch treo hoặc đất hành lang an toàn giao thông, tránh việc tài sản bị đóng băng thanh khoản.
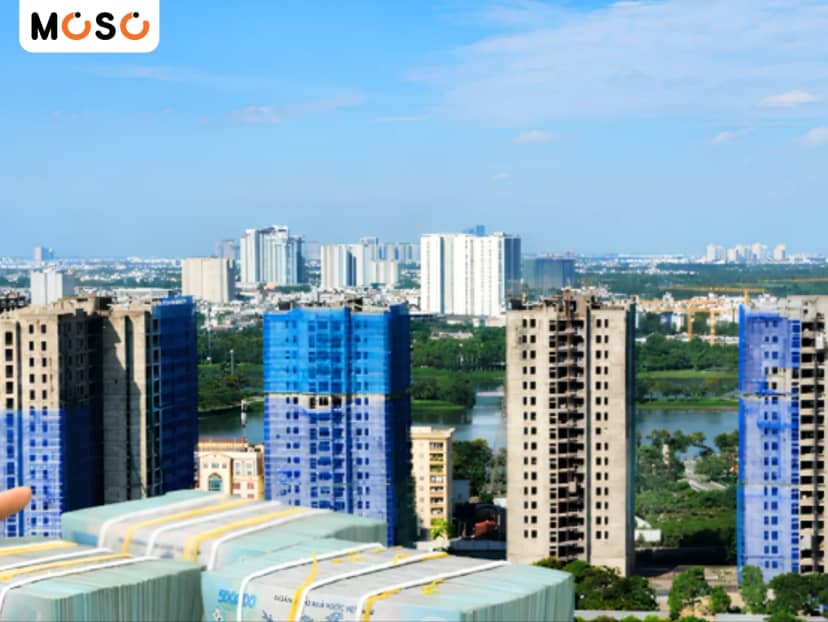
Nới rộng room tín dụng BĐS và cơ hội cho nhà đầu tư
Đánh giá từ chuyên gia MOSO
Điểm mạnh và điểm yếu của chính sách nới room 2026
Điểm mạnh: Tháo gỡ nút thắt vốn cho các chủ đầu tư làm dự án nhà ở xã hội là gì?, gia tăng nguồn cung căn hộ giá bình dân, đồng thời thúc đẩy các quỹ đất phát triển bất động sản công nghiệp là gì?.
Điểm yếu: Dòng vốn cho phân khúc cao cấp, biệt thự, hoặc đầu tư đất nền là gì? tự do sẽ bị siết chặt hơn để bù trừ biên độ, đẩy nhóm này vào thế khan hiếm dòng tiền ngắn hạn.
"Ai nên xuống tiền ngay?"
Nhà đầu tư có sẵn dòng tiền mặt muốn gom đất nền ven khu công nghiệp hoặc mua bán nhà hẻm hướng đến tệp khách thuê logistics, công nhân. Đây là thời điểm vàng vì giá thực tế đang sát với giá trị gốc.
"Ai nên tiếp tục quan sát?"
Các nhà đầu tư đang có ý định sử dụng đòn bẩy tài chính lớn (vay trên 70% giá trị tài sản) để đầu cơ đất tỉnh hoặc mua căn hộ phân khúc hạng sang với mục đích lướt sóng. Riêng tại khu vực TP.HCM, nếu muốn tìm kiếm cơ hội an toàn, nên ưu tiên tra cứu danh mục bán nhà quận 7 tphcm hoặc bán nhà quận bình thạnh tphcm - những nơi có mật độ cư dân hiện hữu bảo chứng cho tính thanh khoản.
Định hướng và giải pháp hỗ trợ
Các thông số vĩ mô cho thấy tính đến giữa năm 2026, dư nợ cho chương trình NOXH đạt khoảng 41.000 tỷ đồng. Trong đó, Ngân hàng Chính sách xã hội giải ngân hơn 25.000 tỷ đồng, các ngân hàng thương mại đạt trên 16.000 tỷ đồng. Toàn bộ các báo cáo thị trường độc lập và dữ liệu thực tế này được hệ thống AI Proptech của MOSO tổng hợp, đối chiếu trực tiếp từ dòng chảy giao dịch thực địa, đảm bảo tính minh bạch cao nhất cho người dùng.
Quyết định điều chỉnh dòng vốn của Ngân hàng Nhà nước là tín hiệu cho thấy thị trường địa ốc năm 2026 không còn chỗ cho dòng tiền đầu cơ vô căn cứ. Dòng tiền thông minh đang chảy mạnh vào các sản phẩm tạo ra giá trị sử dụng thực.
Về MOSO - AI Proptech cho người Việt
MOSO là nền tảng công nghệ bất động sản tiên phong ứng dụng trí tuệ nhân tạo (AI) và dữ liệu lớn (Big Data) để số hóa bản đồ giá đất, xác thực tin đăng sạch và minh bạch hóa toàn bộ lịch sử giao dịch nhà đất tại Việt Nam. Chúng tôi đồng hành cùng người mua xuyên suốt hành trình từ kiểm tra pháp lý, đối chiếu giá thực tế đến tối ưu bài toán tài chính. Nếu bạn đang tìm kiếm cơ hội đầu tư an toàn, hãy truy cập danh mục mua bán nhà đất hoặc tìm kiếm các sản phẩm cụ thể như bán nhà mặt tiền tại hệ thống dữ liệu sạch của MOSO.
Câu hỏi thường gặp (FAQs)
Có nên mua nhà ở xã hội tại thời điểm năm 2026 lúc này không?
Có. Với việc 25 ngân hàng được nới room cho vay NOXH, nguồn vốn đẩy vào dự án sẽ dồi dào hơn, giúp tiến độ xây dựng đảm bảo và chính sách lãi suất vay mua nhà sẽ có nhiều ưu đãi tốt cho người mua ở thực.
Giá nhà đất ở các khu vực vùng ven có khu công nghiệp hiện nay chính xác là bao nhiêu?
Theo dữ liệu MOSO, giá đất nền quanh khu công nghiệp trọng điểm đang dao động ở mức 15 - 28 triệu/m² tùy lộ giới xây dựng. Đất kho xưởng (đất SKC) có giá thuê từ 3,8 - 5,2 USD/m²/tháng.
Rủi ro lớn nhất khi ngân hàng siết tín dụng bất động sản thương mại là gì?
Rủi ro lớn nhất là bẫy thanh khoản. Các dự án căn hộ cao cấp hoặc phân lô bán nền không thuộc diện ưu tiên sẽ khó tiếp cận vốn vay, dẫn đến tiến độ thi công trì trệ và chủ đầu tư dễ đứt gãy dòng tiền.
Làm sao để biết ngân hàng nào đang giải ngân tốt cho gói vay mua nhà năm 2026?
Bạn nên ưu tiên nộp hồ sơ tại nhóm Big4 (VietinBank, Agribank, BIDV) hoặc các nhà băng thương mại năng động như Techcombank, ACB, MSB. Đây là những đơn vị nằm trong danh sách 25 ngân hàng được áp dụng cơ chế loại trừ dư nợ tăng thêm của NOXH, do đó họ có dư địa room tín dụng rộng hơn để hỗ trợ khách hàng cá nhân.
Chính sách mới này có giúp hạ biên độ lợi nhuận của bất động sản dòng tiền không?